Preparar a cronologia e os documentos
Reúna aquisição original, venda prevista, dívida associada, despesas documentadas e destino dos valores. Identifique períodos de habitação e domicílio fiscal relevantes, bem como aquisição, construção ou obras na nova casa. Guarde comprovativos no seu arquivo, usando no organizador apenas nomes, estados e datas. Uma descrição como “vou aplicar tudo na casa seguinte” não permite verificar o montante fiscalmente relevante nem os requisitos do regime pretendido.
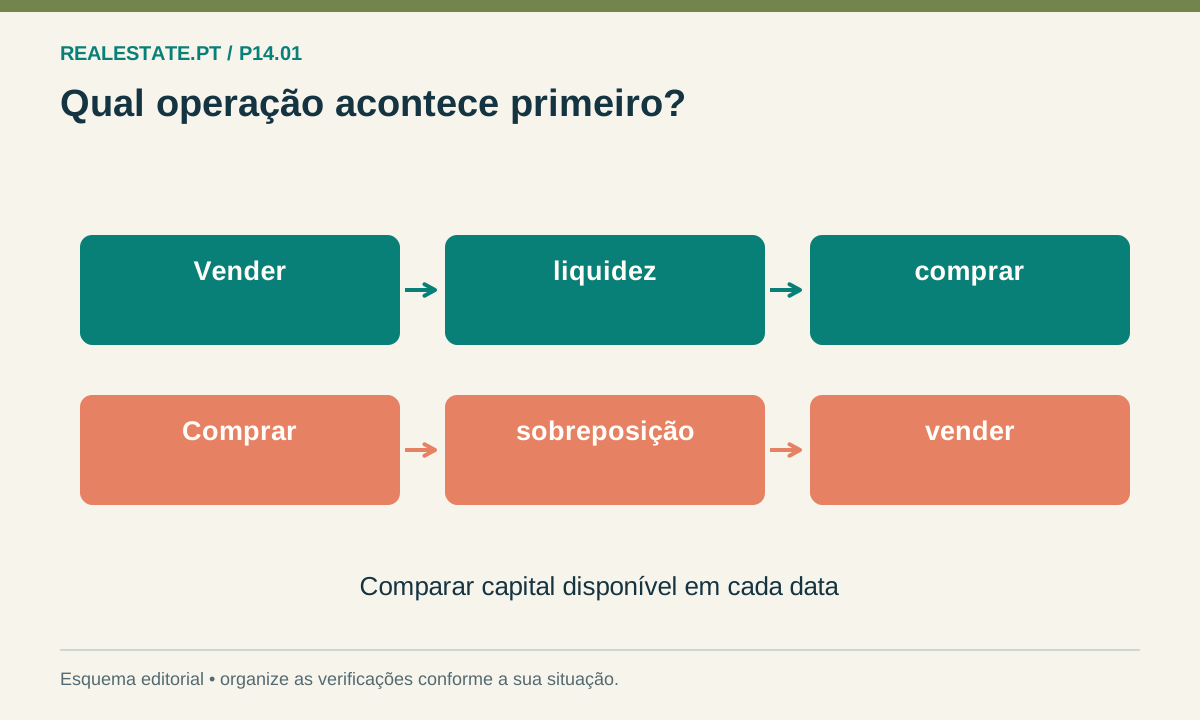
Distinguir liquidez de reinvestimento fiscal
O dinheiro que recebe depois de liquidar o banco e pagar despesas não é, por si só, o valor que resolve a análise de reinvestimento. O artigo 10.º do CIRS contém condições e regimes com âmbitos distintos, incluindo alterações em 2026. Confirme quais se aplicam e que declarações ou comprovativos são necessários. Não trate um financiamento da nova aquisição ou uma despesa desejada como reinvestimento elegível sem validação do caso.
Manter reserva e confirmar a aquisição separadamente
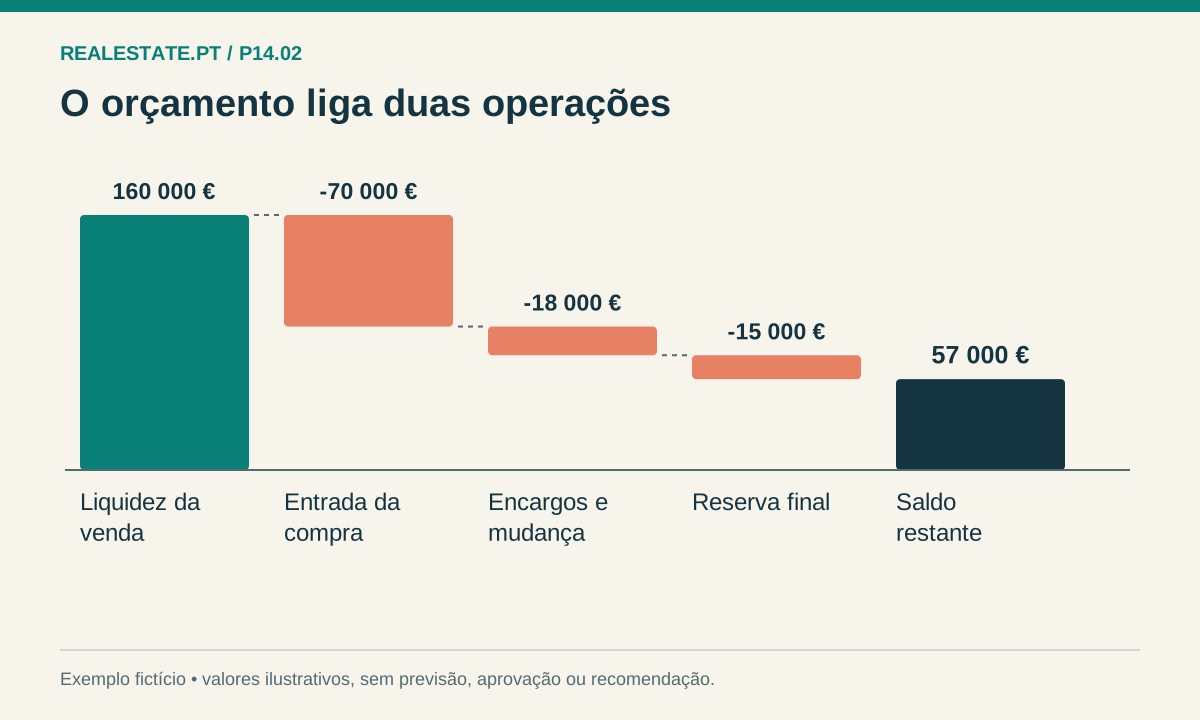
Na compra, verifique base, finalidade, perfil de cada adquirente e regras vigentes à data. Benefícios na aquisição e exclusões relativas à venda são questões diferentes. Prepare um cenário sem benefício enquanto a elegibilidade estiver pendente, para compreender a necessidade máxima de capital. A ferramenta de venda tem âmbito limitado e não calcula regimes de reinvestimento; não use o resultado para concluir que a troca está fiscalmente resolvida.
EXEMPLO FICTÍCIO
Exemplo ilustrativo
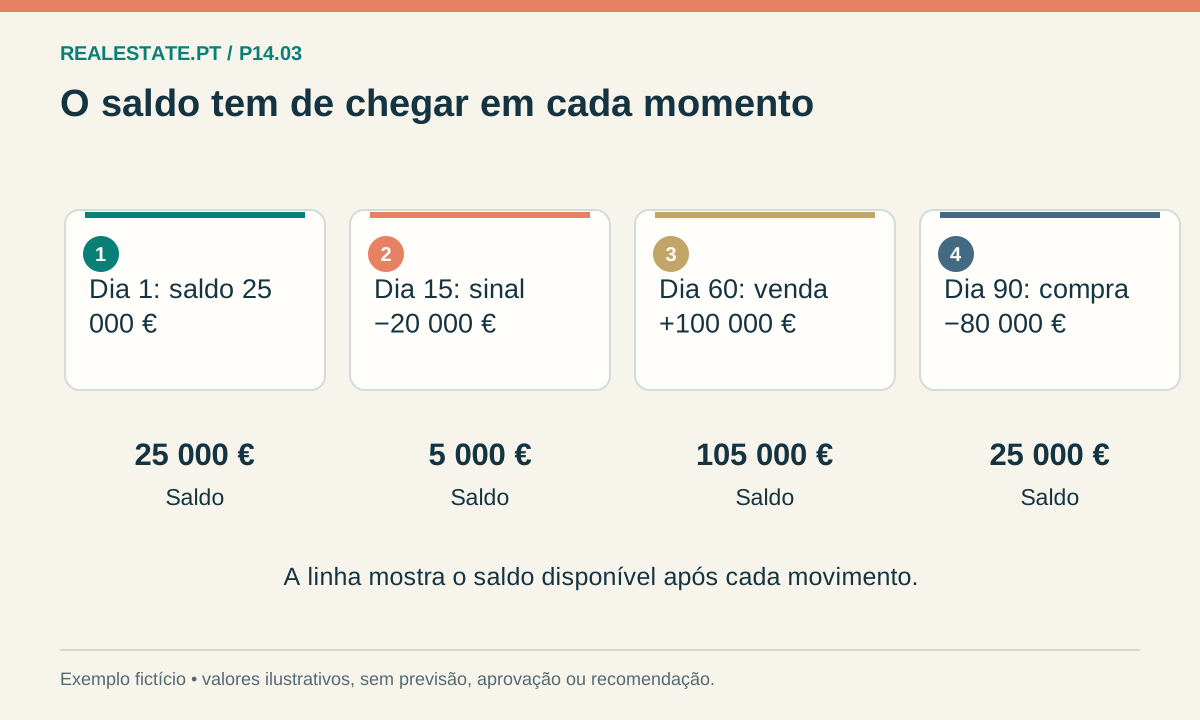
Uma pessoa vende por 300 000 €, liquida 100 000 € de crédito e pretende usar parte do saldo numa nova habitação. O planeador pode mostrar a tesouraria, mas não conclui, a partir desses dois números, que existe exclusão total de tributação. São necessários histórico, finalidade, datas, valores aplicados e requisitos do regime. O exemplo não calcula IRS ou IMT.
Antes de avançar
- Cronologia completa
- Despesas comprovadas
- Regime e elegibilidade confirmados
- Reserva enquanto houver dúvidas
Não se calcula aqui reinvestimento nem imposto final. Regimes, prazos e alterações legislativas exigem confirmação individual; uma simulação de tesouraria não é validação fiscal.
O próximo passo
Use T14 para a liquidez e T03 apenas se a compra estiver no âmbito suportado. Leve a cronologia do T22 a apoio fiscal qualificado.
Fontes e âmbito
- Autoridade Tributária — Código do IRS, artigo 10.º, redação vigente consultada em 10/11/2026 ↗
- Autoridade Tributária — Código do IMT, artigo 12.º, valor tributável e permutas ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.