Calcular a parcela realmente mobilizável
Parta de um preço de venda assumido e identifique o saldo do crédito a liquidar, despesas contratuais, custos documentais e outros encargos confirmados. Peça ao banco informação adequada à data prevista para o reembolso. Separe uma reserva fiscal baseada na análise da sua situação, sem a confundir com imposto definitivamente apurado. O que resta ainda pode ter de financiar alojamento, mudança e uma reserva familiar mínima.
Construir o orçamento da compra de forma autónoma
Na nova casa, reúna preço, capitais próprios, financiamento efetivamente confirmado, encargos de aquisição e instalação. Se houver obras, inclua serviços técnicos, alojamento e contingência. Registe um sinal já pago como parte do preço, não como custo adicional ao preço integral. Identifique despesas que pertencem apenas a uma operação e despesas do intervalo entre ambas. Assim consegue perceber de onde vem cada euro e para que será usado.
Conferir o total e o calendário
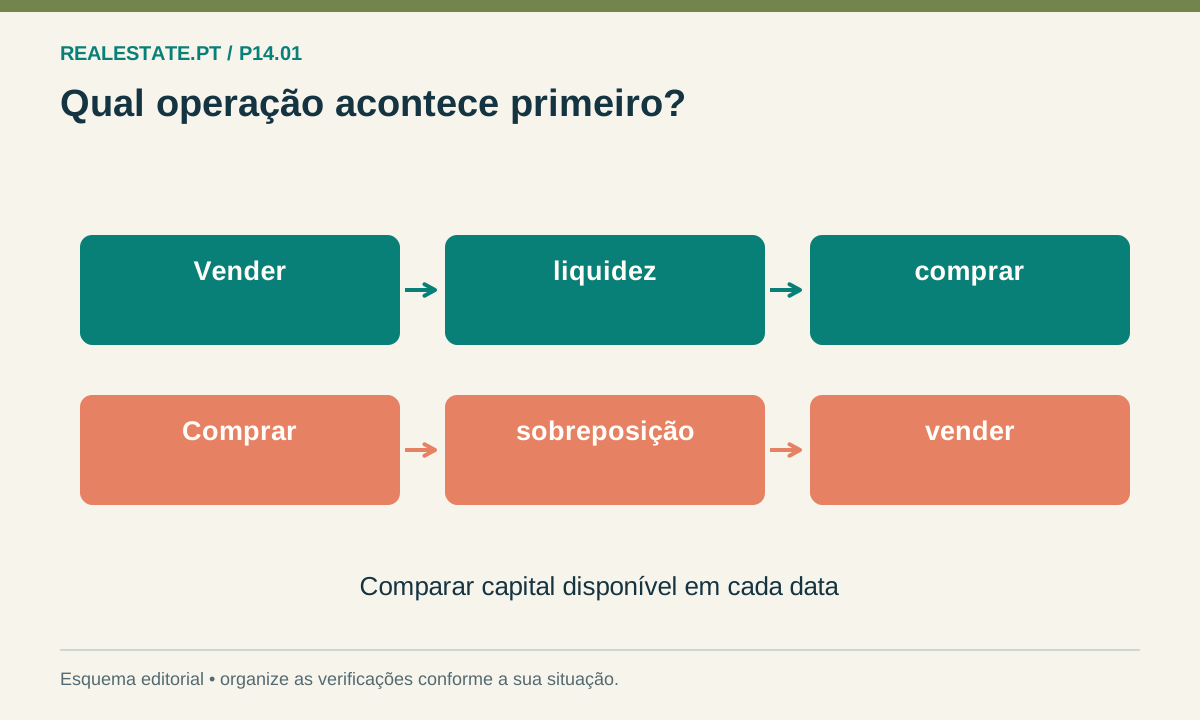
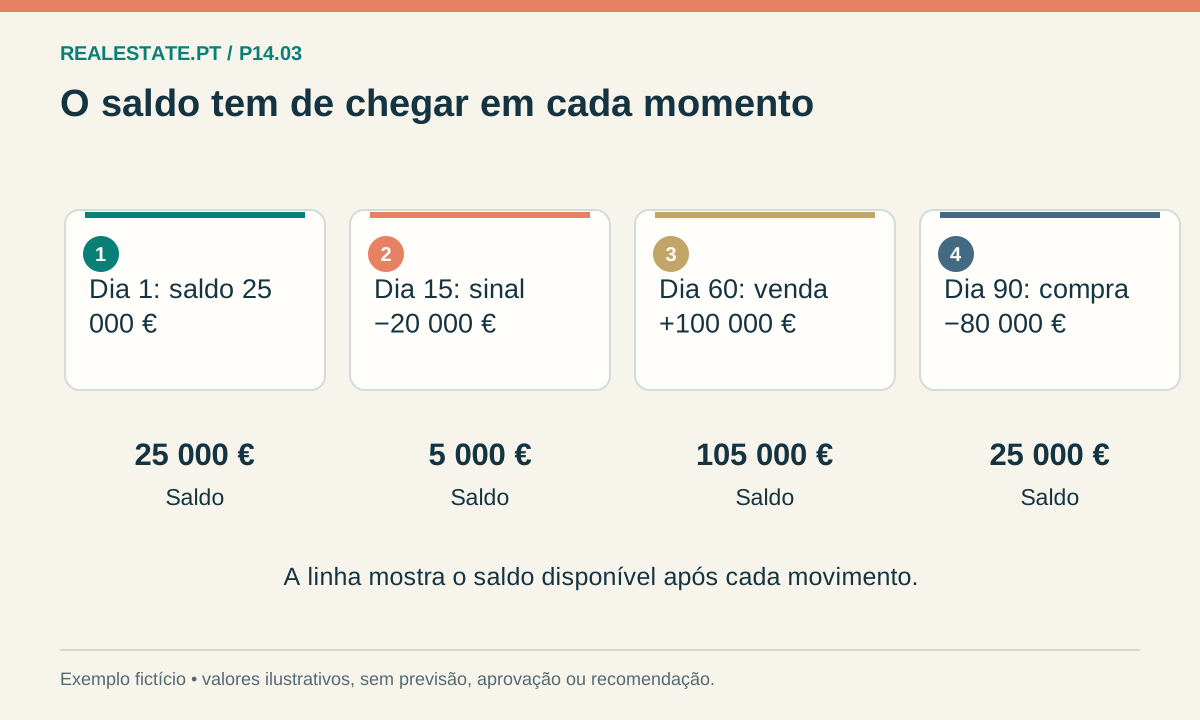
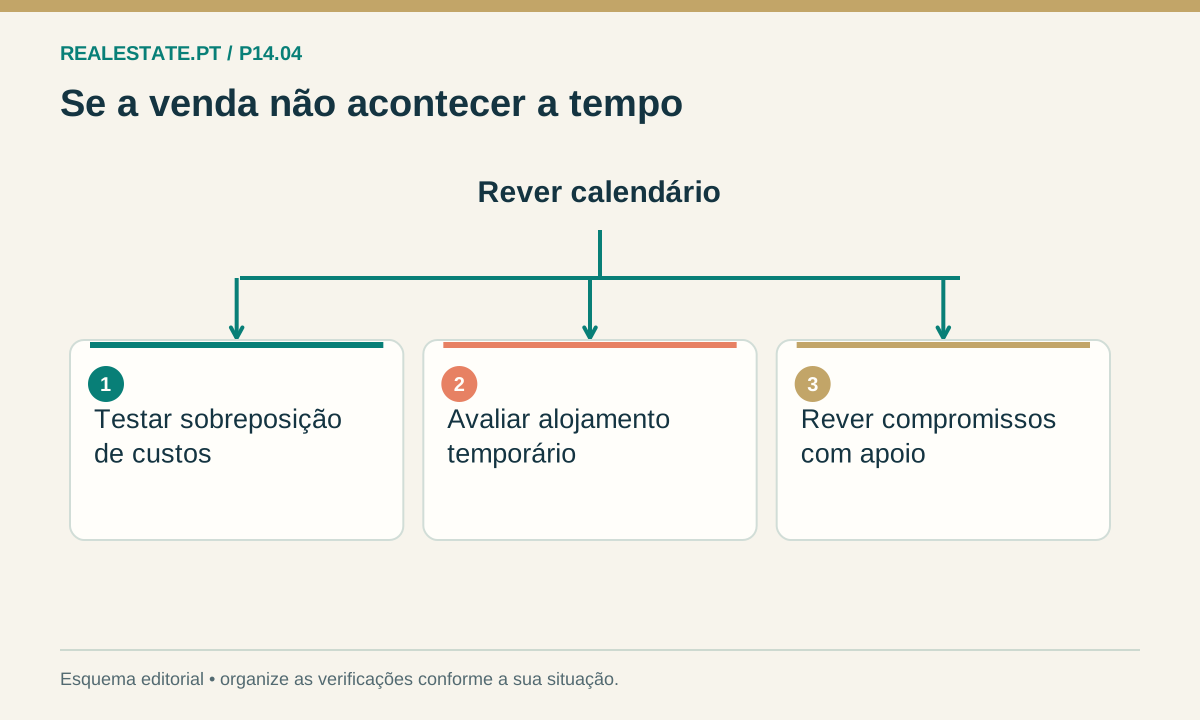
Um orçamento global equilibrado não garante saldo suficiente antes de receber a venda. Distribua os movimentos por datas e teste um preço de venda inferior e um atraso escolhido. Mantenha um cenário em que uma despesa desconhecida continua pendente, em vez de desaparecer da conta. Só considere o orçamento fechado quando souber que parcelas são estimativas, quais foram confirmadas e quem validará as restantes.
EXEMPLO FICTÍCIO
Exemplo ilustrativo
Venda prevista de 300 000 €, dívida de 120 000 €, despesas de 18 000 € e reserva fiscal de 12 000 € deixam 150 000 €. Se a compra exigir 80 000 € de capital próprio, 15 000 € de encargos e 5 000 € de mudança, ficam 50 000 € antes de outras necessidades. A reserva fiscal é uma hipótese, não um cálculo de IRS.
Antes de avançar
- Liquidez da venda discriminada
- Compra calculada separadamente
- Sinal sem dupla contagem
- Datas e reservas visíveis
O resultado usa valores declarados. Não calcula automaticamente todos os impostos, benefícios, custos de financiamento ou consequências de operações fora do âmbito das ferramentas.
O próximo passo
Use T14 e T01 para preparar as parcelas e T18 para as juntar no tempo. Exporte o orçamento com data e pressupostos.
Fontes e âmbito
- PGDL — crédito à habitação: reembolso antecipado e transferência (artigos 23.º e 24.º) ↗
- Autoridade Tributária — Código do IRS, artigo 10.º, redação vigente consultada em 10/11/2026 ↗
- Balcão Casa Pronta ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.