Separar compromisso, pagamento e disponibilidade
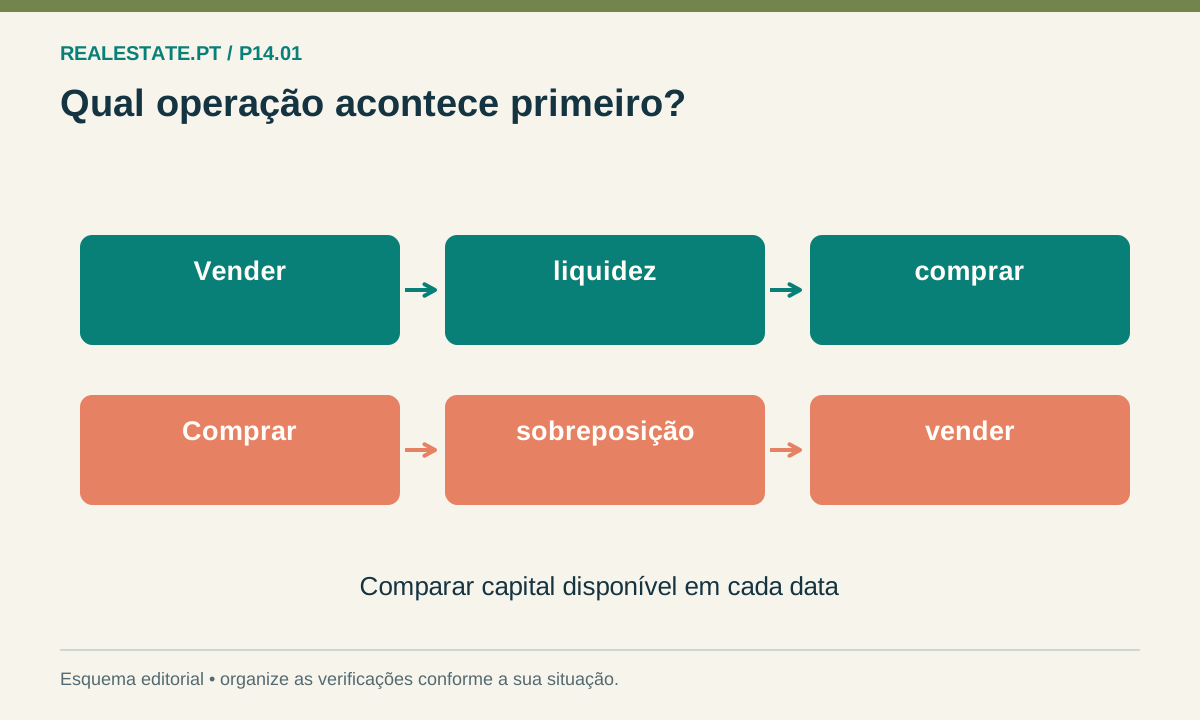
Para cada movimento, registe o montante, a data prevista, a condição que o torna devido e o estado de confirmação. Distinga o sinal recebido do comprador, o sinal a pagar na nova casa, o recebimento final da venda e a utilização de crédito. Não presuma que um valor acordado já está disponível. Confirme a forma de pagamento e a coordenação com os intervenientes, sobretudo quando várias operações ocorrem próximas.
Calcular o saldo após cada movimento
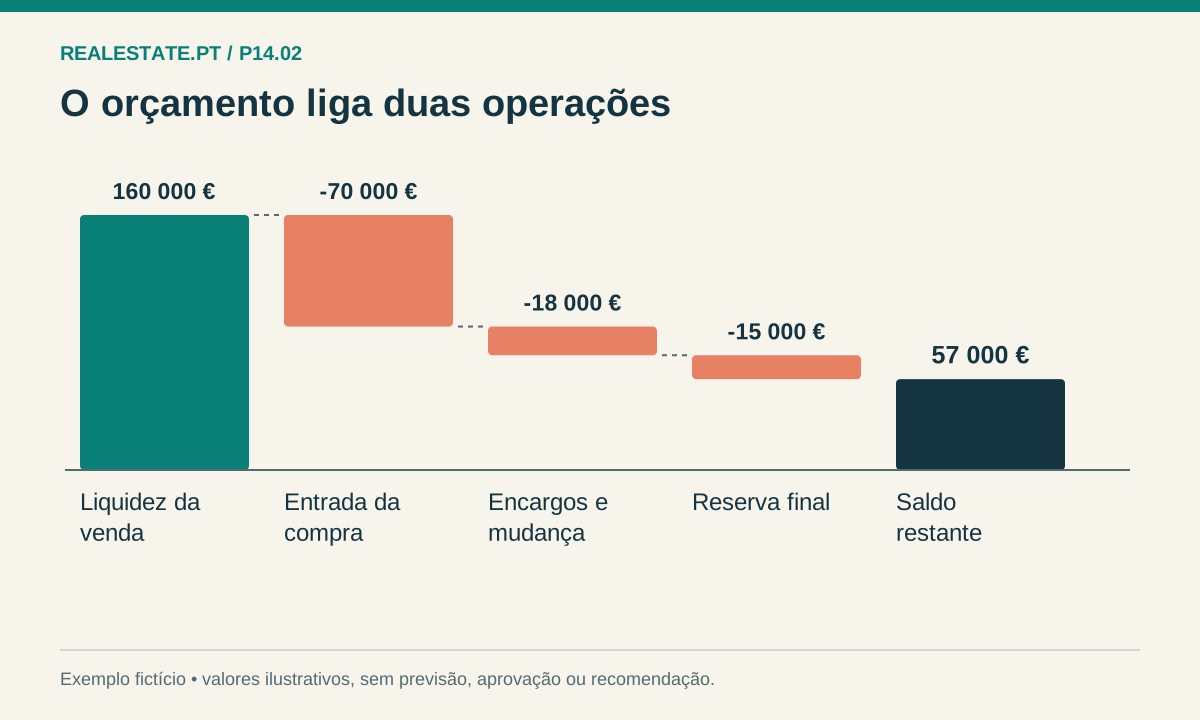
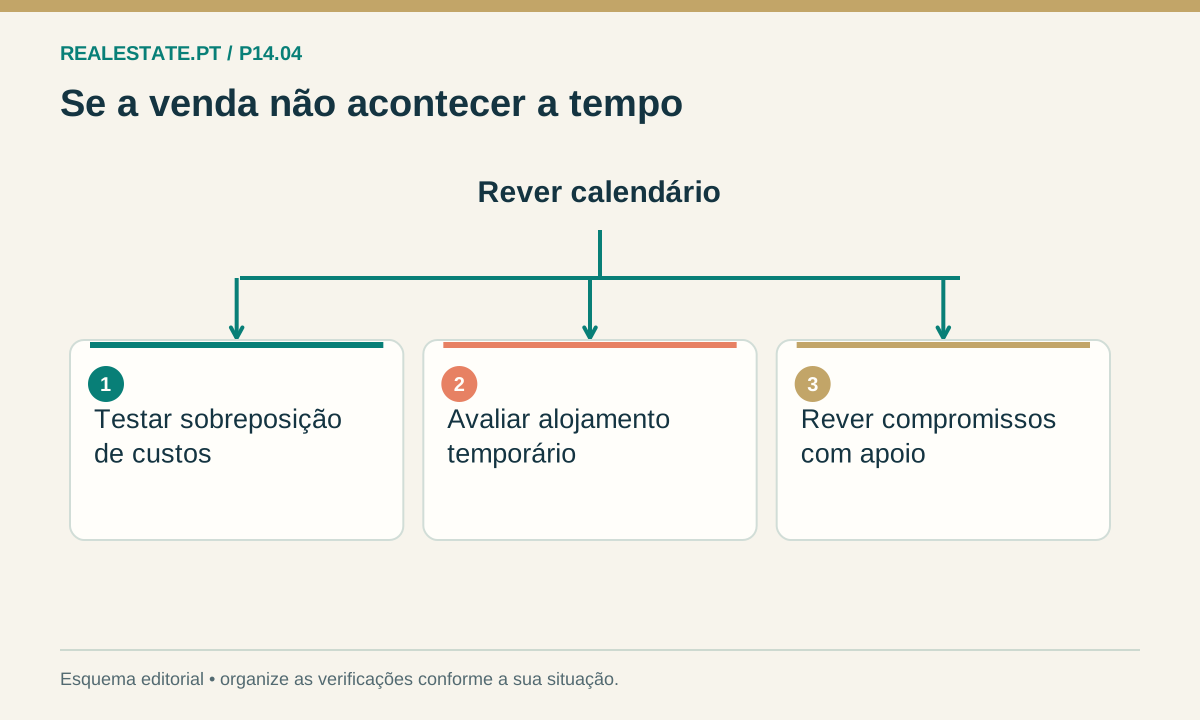
Comece no dinheiro efetivamente mobilizável, mantendo a reserva que não pretende utilizar identificada. Some entradas e subtraia saídas pela ordem temporal. Inclua encargos de formalização, serviços, alojamento e outros pagamentos do intervalo. Se o saldo ficar negativo, determine qual o movimento que cria a falta e por quanto tempo. A necessidade de financiamento depende desse ponto, não apenas da diferença entre preços de compra e venda.
Rever condições com apoio antes de pagar
Peça esclarecimento sobre a finalidade de cada pagamento, a entidade que o recebe e as consequências previstas no contrato. Confirme a identidade e os dados de pagamento por canal adequado, especialmente se forem alterados. Se pretende condicionar um compromisso à venda ou ao crédito, faça essa intenção analisar e negociar antes da assinatura. O planeador não transforma uma data ou condição desejada numa cláusula contratual.
EXEMPLO FICTÍCIO
Exemplo ilustrativo
Saldo inicial de 25 000 €; sinal de compra de 20 000 € no dia 15; entrada líquida da venda de 100 000 € no dia 60; pagamento de 80 000 € no dia 90. Os saldos são 25 000 €, 5 000 €, 105 000 € e 25 000 €. Um encargo de 8 000 € no dia 30 criaria um défice temporário de 3 000 €.
Antes de avançar
- Finalidade de cada pagamento
- Condições e datas
- Saldo acumulado
- Dados do destinatário confirmados
As datas do exemplo são fictícias, não prazos legais. O cálculo não determina restituição de sinais, incumprimento ou disponibilidade bancária de fundos.
O próximo passo
Introduza os movimentos no T18 e acrescente um atraso à entrada principal. No T23, registe as confirmações necessárias antes dos pagamentos.
Fontes e âmbito
- Balcão Casa Pronta ↗
- PGDL — crédito à habitação: reembolso antecipado e transferência (artigos 23.º e 24.º) ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.