Verificar os dois imóveis e as duas posições
Reúna identidade dos titulares, registos, informação fiscal, situação urbanística, ocupação, características e valores atribuídos a cada imóvel. Cada parte adquire um bem e transmite outro, pelo que ambas precisam de diligência documental e técnica. Identifique dívidas, hipotecas e intervenientes bancários. Uma diferença de preço aparentemente simples não resolve cancelamentos, novo financiamento, disponibilidade de chaves ou divergências sobre o estado de entrega.
Distinguir acerto financeiro de base fiscal
Registe o valor de cada imóvel e o eventual pagamento adicional. O artigo 12.º do CIMT prevê regras próprias para a base tributável nas permutas, relacionando diferenças declaradas e valores patrimoniais; existem também condições sobre transmissões posteriores. Isso não autoriza aplicar automaticamente a taxa de uma compra comum apenas ao dinheiro entregue. Peça cálculo e enquadramento completos, incluindo selo e eventual tributação da transmissão em IRS.
Coordenar contrato, financiamento e entrega
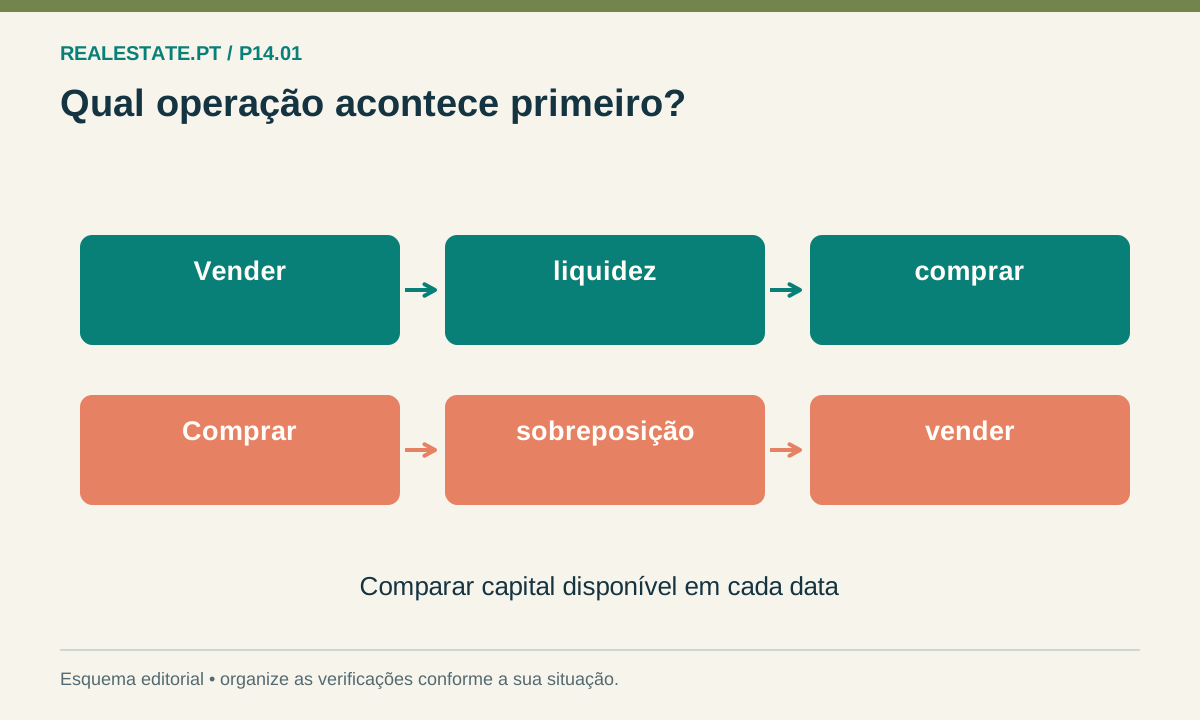
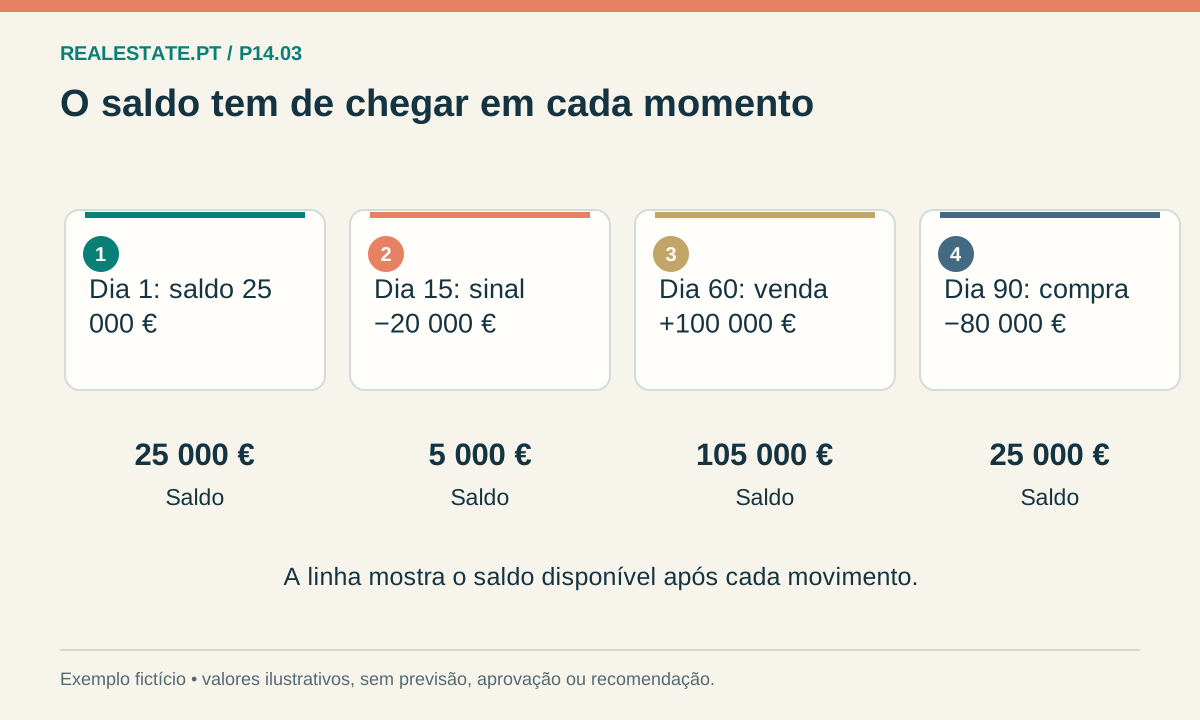
Faça analisar a estrutura por profissional competente e confirme os procedimentos de formalização. Esclareça datas, pagamentos, documentos, condições pendentes e entrega de ambos os imóveis. Se existirem bens futuros ou construção, o enquadramento e os elementos necessários exigem atenção própria. Compare o custo total com uma sequência de venda e compra, usando hipóteses explicitadas, sem converter a comparação económica numa conclusão sobre equivalência jurídica ou fiscal.
EXEMPLO FICTÍCIO
Exemplo ilustrativo
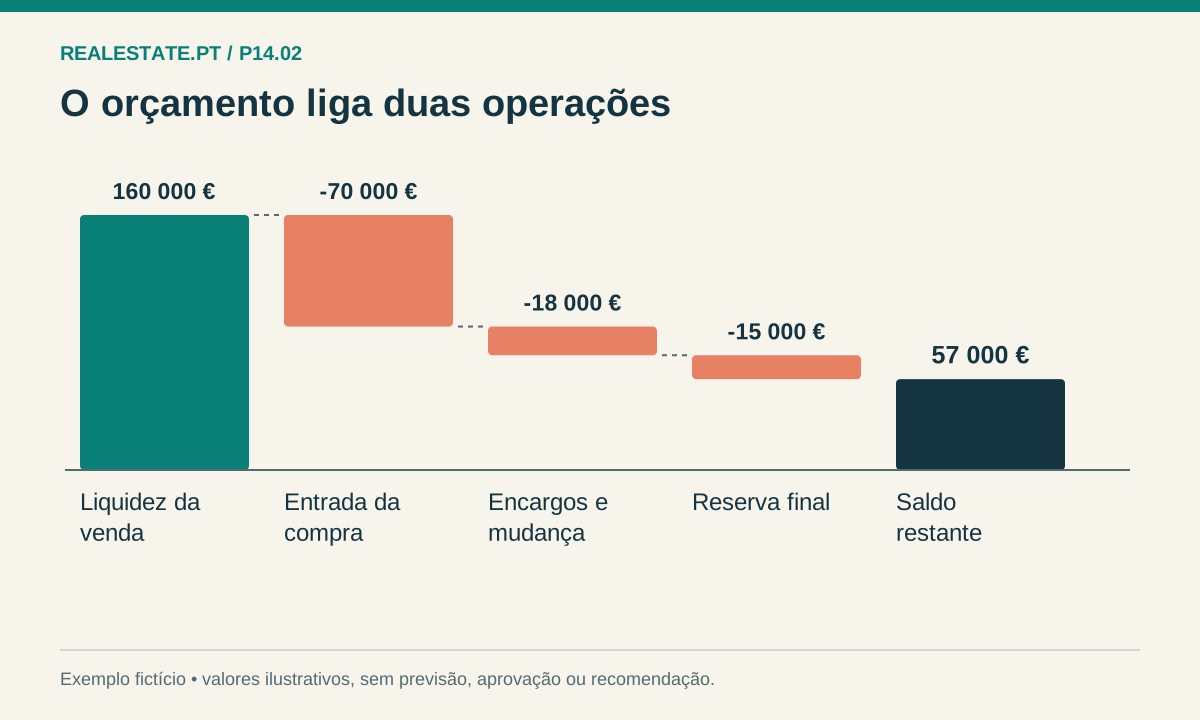
Imóvel A com valor acordado de 250 000 € e imóvel B de 320 000 € originam, no exemplo, um acerto financeiro de 70 000 €. Esse acerto não é o imposto nem prova que seja a única base relevante. Ainda é necessário verificar valores patrimoniais, dívidas, encargos e o enquadramento da operação. As ferramentas gerais do site não liquidam esta permuta.
Antes de avançar
- Documentação de ambos os imóveis
- Valores e acerto separados
- Bancos e ónus coordenados
- Cálculo fiscal específico
O guia não valida a qualificação de permuta, benefícios ou impostos. Operações com bens futuros, direitos parcelares e situações especiais exigem análise jurídica e fiscal específica.
O próximo passo
Use T22 para as verificações e T18 para os movimentos financeiros acordados. Para impostos, solicite análise própria; não adapte silenciosamente o T03 a uma permuta.
Fontes e âmbito
- Autoridade Tributária — Código do IMT, artigo 12.º, valor tributável e permutas ↗
- Autoridade Tributária — Código do IMT, artigo 20.º, conteúdo da declaração ↗
- Autoridade Tributária — Código do IRS, artigo 10.º, redação vigente consultada em 10/11/2026 ↗
- Balcão Casa Pronta ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.