Identifique o valor a reinvestir
No regime comum de HPP, a referência envolve o valor de realização deduzido da amortização de eventual empréstimo contraído para adquirir o imóvel. Não corresponde apenas ao lucro da venda. É necessário verificar a natureza do empréstimo e o destino dos capitais, sobretudo quando existem refinanciamentos ou dinheiro emprestado para a nova compra.
Ligue os acontecimentos às datas
O artigo 10 prevê uma janela que inclui 24 meses antes e 36 meses depois da realização, além de condições sobre o imóvel, residência e declaração da intenção. Construção e obras têm dependências próprias. Registe a data efetiva de cada ato e os montantes aplicados. Uma reserva informal ou um plano de comprar no futuro não comprova o reinvestimento realizado.
Separe regimes e situações especiais
A legislação de 2026 inclui também regras de reinvestimento para arrendamento habitacional, com requisitos diferentes. Existem outros enquadramentos pessoais que não devem ser misturados com o exemplo de troca de HPP. Quando o reinvestimento é parcial ou os prazos se aproximam do limite, peça uma análise do caso e prepare uma reserva para o cenário em que a exclusão não se aplica na totalidade.
EXEMPLO FICTÍCIO
Exemplo hipotético
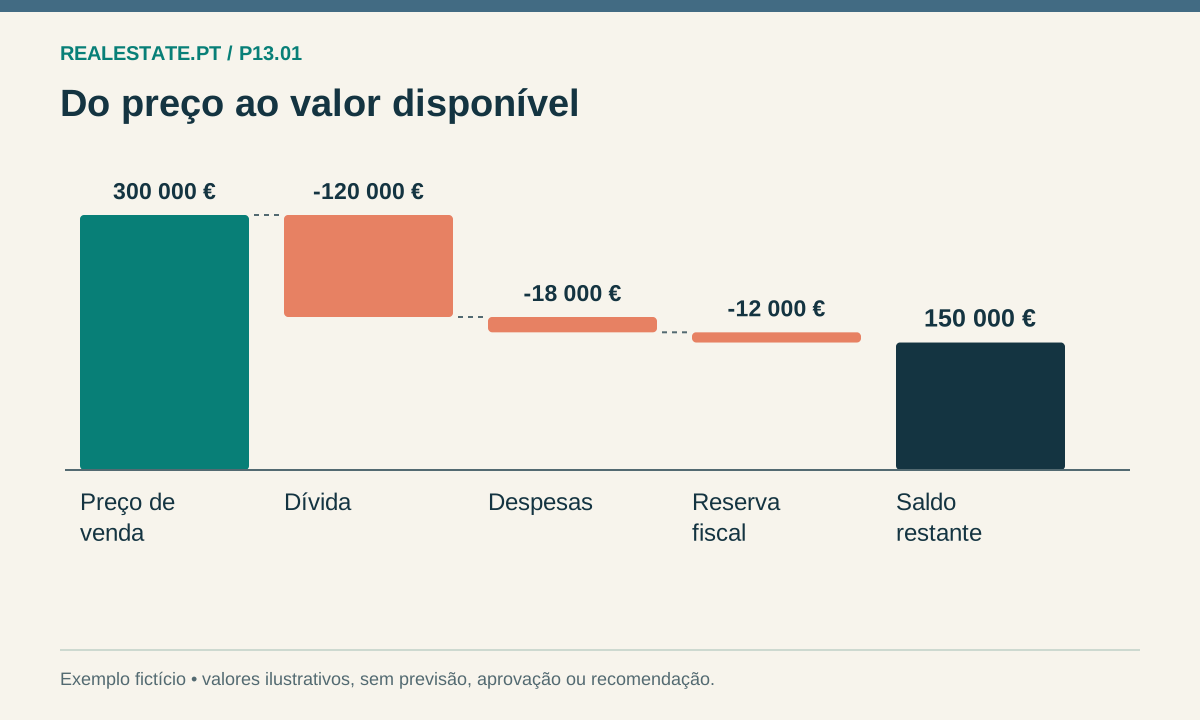
Uma venda por 300.000 € com 100.000 € de amortização de empréstimo de aquisição pode levar a analisar uma referência de 200.000 €, e não apenas a diferença entre preços de compra e venda. A qualificação do empréstimo e dos valores reinvestidos continua a ter de ser confirmada.
Antes de avançar
- Confirme o regime que pretende aplicar e a natureza do imóvel.
- Registe venda, empréstimo, nova aquisição e aplicações efetivas de capital.
- Verifique a declaração da intenção e as condições posteriores.
T15 não aprova reinvestimento automaticamente. Janelas temporais, residência, financiamento e casos especiais exigem verificação individual.
O próximo passo
Organize a tesouraria em T18 e leve a cronologia exportada à análise fiscal antes de assumir uma isenção.
Fontes e âmbito
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.