Liste as saídas da operação
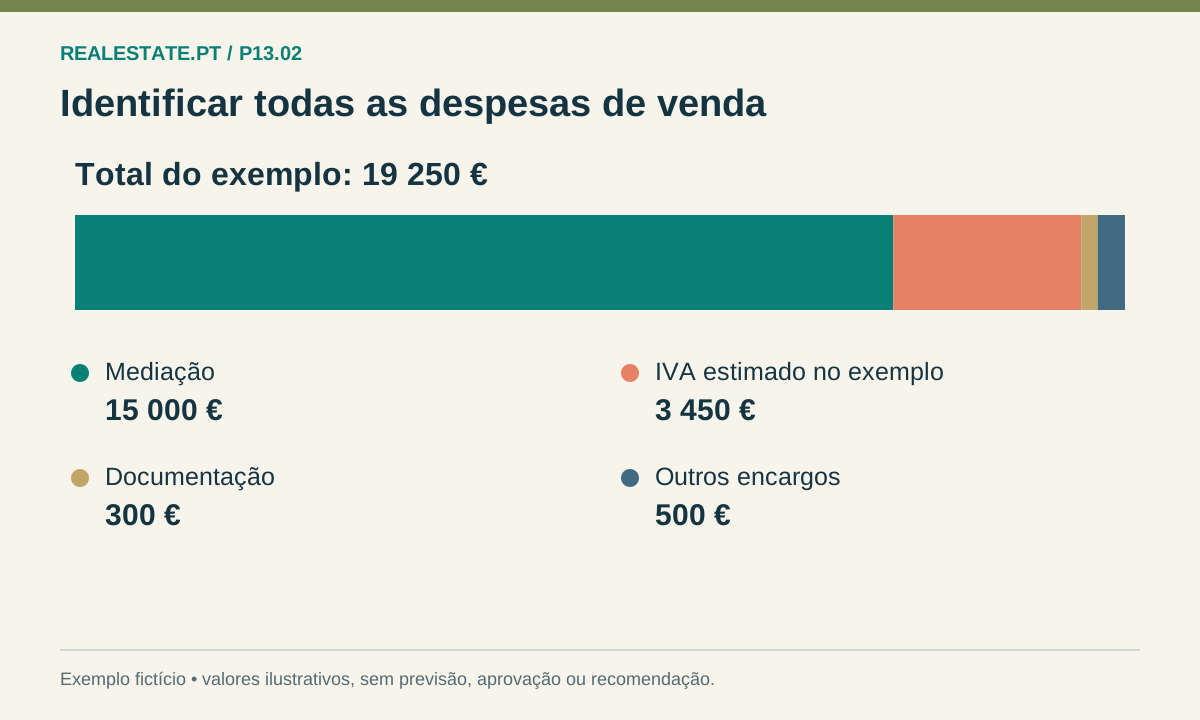
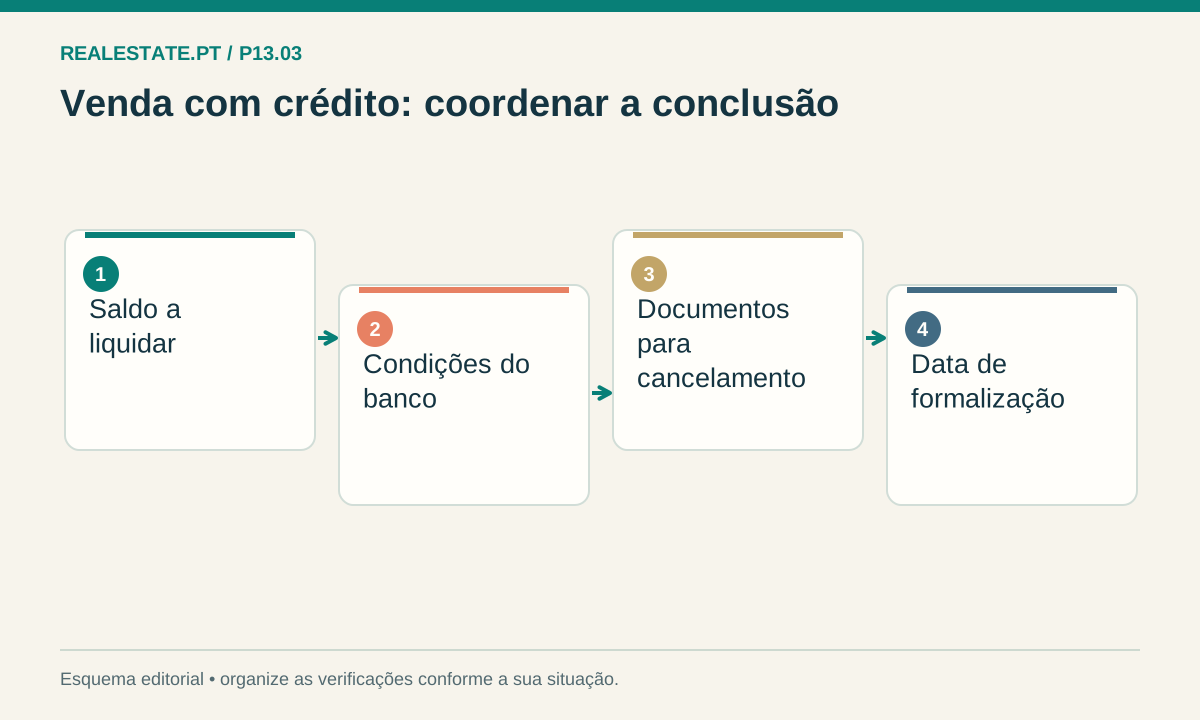
Comece pela dívida a liquidar ao banco na data prevista, não apenas pelo capital do último extrato. Acrescente comissão de mediação com impostos, despesas documentais, cancelamento de hipoteca quando aplicável e custos de entrega acordados. Assinale o que já foi pago, o que será retido no dia e o que terá pagamento posterior.
Reserve o que ainda não está fechado
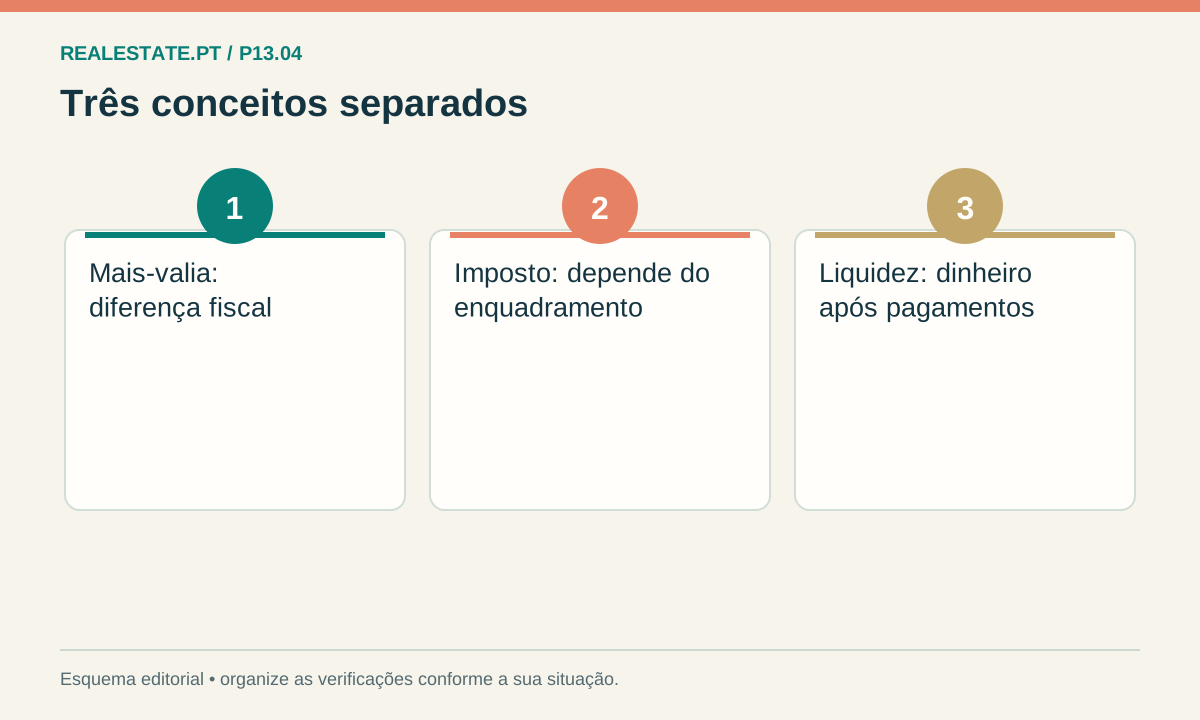
A tributação da venda depende das bases fiscais e do enquadramento anual. Uma estimativa pode orientar a reserva, mas não deve transformar-se em dinheiro disponível antes da confirmação. Faça o mesmo para mudança, alojamento temporário ou reparações que aceitou suportar. Use uma coluna de valores confirmados e outra de estimativas, com o respetivo intervalo ou cenário.
Compare saldo e calendário
Pode existir saldo positivo no final e falta de dinheiro antes da escritura. Um sinal da nova compra, por exemplo, pode ser devido antes de receber a venda. Não conte duas vezes o sinal já recebido: ele faz parte do preço total, não é uma receita adicional. A ferramenta T14 mostra o saldo previsto; T18 permite testar a sequência das entradas e pagamentos.
EXEMPLO FICTÍCIO
Exemplo hipotético
Com venda de 300.000 €, dívida de 120.000 €, despesas totais de 15.000 € e reserva fiscal escolhida de 12.000 €, o saldo planeado é 153.000 €. Se já recebeu 30.000 € de sinal, faltam 270.000 € do preço no ato final; o total da operação continua a ser 300.000 €.
Antes de avançar
- Peça ao banco valor de liquidação para a data prevista.
- Confirme despesas com IVA e pagamentos já efetuados.
- Separe reserva fiscal, reserva pessoal e capital disponível para outra compra.
O resultado é uma previsão financeira; não calcula automaticamente o IRS final nem garante a conclusão da venda.
O próximo passo
Preencha T14, exporte o cenário e acrescente as datas em T18 se a venda financiar a próxima casa.
Fontes e âmbito
- PGDL — crédito à habitação: reembolso antecipado e transferência (artigos 23.º e 24.º) ↗
- CIRS, artigo 10.º — mais-valias e reinvestimento (inclui alteração maio 2026) ↗
- Lei 15/2013 — atividade de mediação, artigos 16 e 19 (IMPIC) ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.