Passe da percentagem ao valor total
Peça o custo em euros para o preço de venda considerado e indique se o IVA está incluído. Verifique mínimos de remuneração, custos fixos e despesas adicionais. A taxa usada numa proposta é uma condição comercial dessa proposta; não existe neste guia uma comissão obrigatória para todas as vendas. Na ferramenta T17, use o mesmo preço e a mesma base em todas as alternativas.
Leia quando nasce a obrigação
A Lei 15/2013 regula o contrato e a remuneração, incluindo situações associadas à conclusão do negócio, ao contrato-promessa e à exclusividade. Não conclua que “sem escritura não há comissão” sem ler as cláusulas e o enquadramento. Peça explicação sobre desistência, incumprimento, comprador apresentado anteriormente e cessação do contrato; registe a resposta antes de assinar.
Some o resto do orçamento
Além da mediação, podem existir certificados, certidões, apoio jurídico, preparações acordadas, liquidação de crédito e mudança. Algumas despesas podem ser fiscalmente relevantes, mas isso não as torna gratuitas nem elimina a necessidade de fatura. Peça documentos com identificação correta e descrição do serviço. Compare âmbito e resultados prometidos: fotografia, promoção, visitas e apoio documental não são necessariamente iguais entre propostas.
EXEMPLO FICTÍCIO
Exemplo hipotético
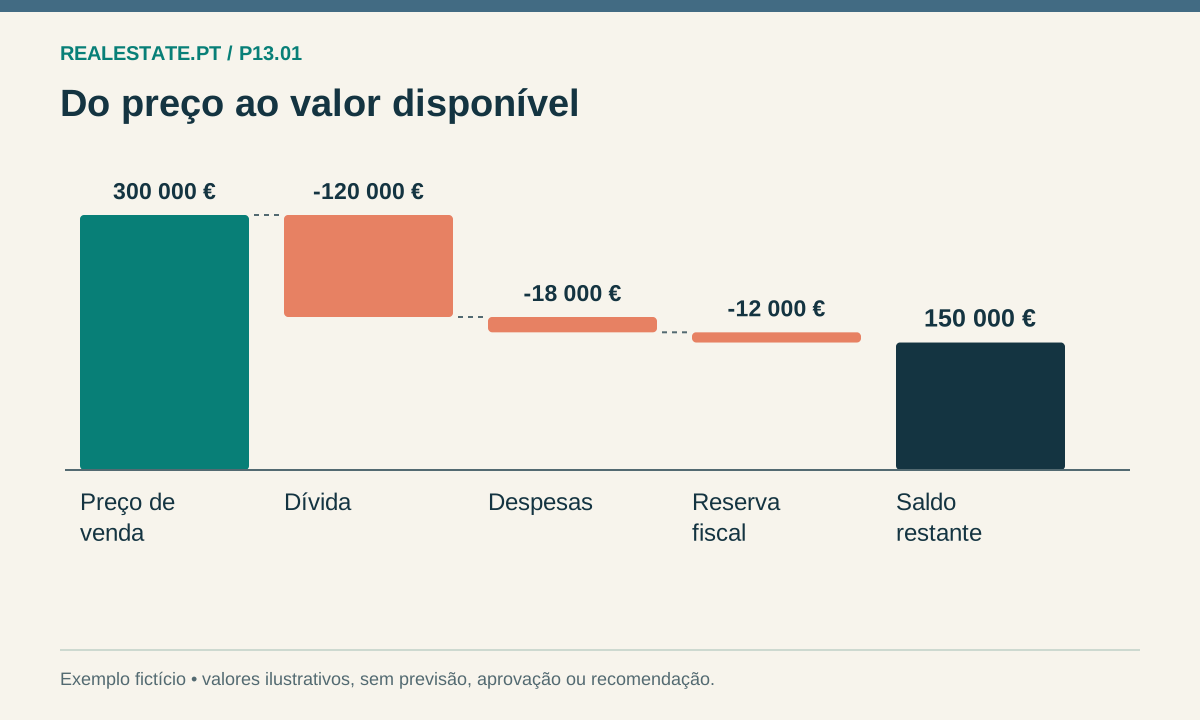
Uma proposta hipotética de 4% sobre 300.000 € corresponde a 12.000 € antes de IVA. Se o cenário utilizar 23% de IVA, o custo é 14.760 €. Uma segunda proposta de 13.500 € já com IVA deve ser comparada com 14.760 €, e também com os serviços e condições de cada contrato.
Antes de avançar
- Confirme base, percentagem, mínimo e IVA.
- Identifique vencimento, exclusividade e condições de cessação.
- Peça discriminação dos serviços e das despesas externas.
O IVA do exemplo é um pressuposto. Litígios sobre remuneração ou cláusulas contratuais exigem análise do contrato concreto.
O próximo passo
Compare em T17 e copie o custo total escolhido para T14, mantendo a proposta escrita no seu arquivo.
Fontes e âmbito
- Lei 15/2013 — atividade de mediação, artigos 16 e 19 (IMPIC) ↗
- CIRS, artigo 51.º — despesas e valorização nos últimos 12 anos ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.