Três contas, três objetivos
A liquidez estima o dinheiro que sobra após pagamentos. A mais-valia compara valores fiscais de realização e aquisição, com ajustamentos admitidos. O imposto resulta do enquadramento fiscal, que pode envolver outros rendimentos e exclusões. Uma percentagem aplicada diretamente ao preço de venda não substitui nenhuma destas análises.
A dívida não é custo de aquisição fiscal
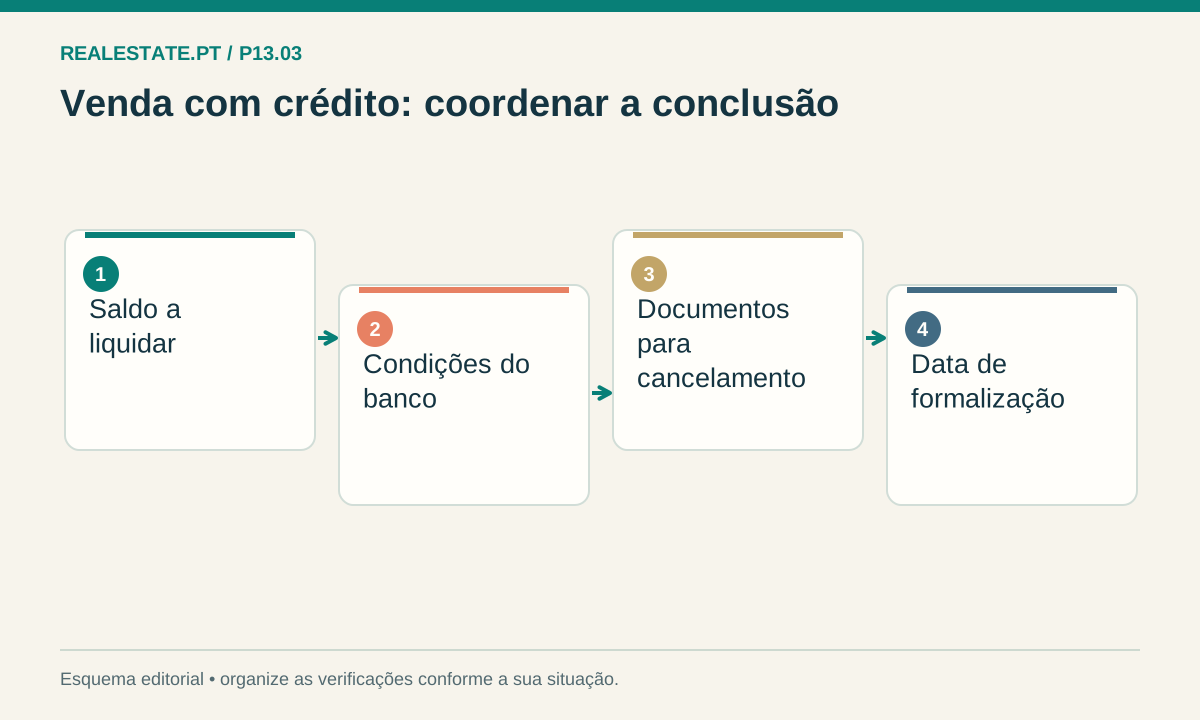
Amortizar o empréstimo reduz o dinheiro que recebe no final. Contudo, no cálculo comum da mais-valia, não se subtrai simplesmente o capital em dívida ao preço de venda. O empréstimo pode ter relevância em condições de reinvestimento, o que é outra verificação. Separar as folhas evita usar a mesma dívida duas vezes e criar um benefício inexistente.
A parcela a englobar não é o imposto
Nos casos comuns, o saldo imobiliário tem consideração parcial em IRS. Isso não significa uma taxa fixa sobre a venda. O resultado depende do conjunto da declaração e de condições próprias. A ferramenta T15 pode mostrar ganho e acréscimo estimado de coleta dentro do âmbito indicado; T14 usa uma reserva fiscal escolhida. Revise essa reserva quando tiver uma estimativa individual melhor fundamentada.
EXEMPLO FICTÍCIO
Exemplo hipotético
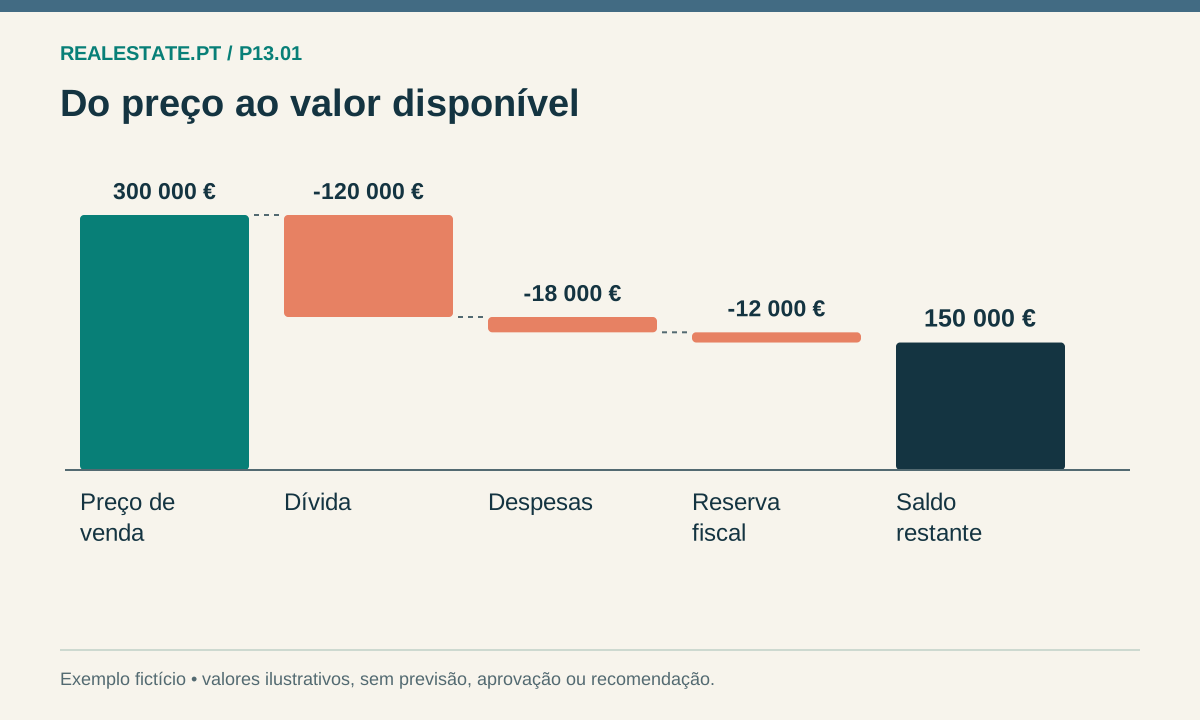
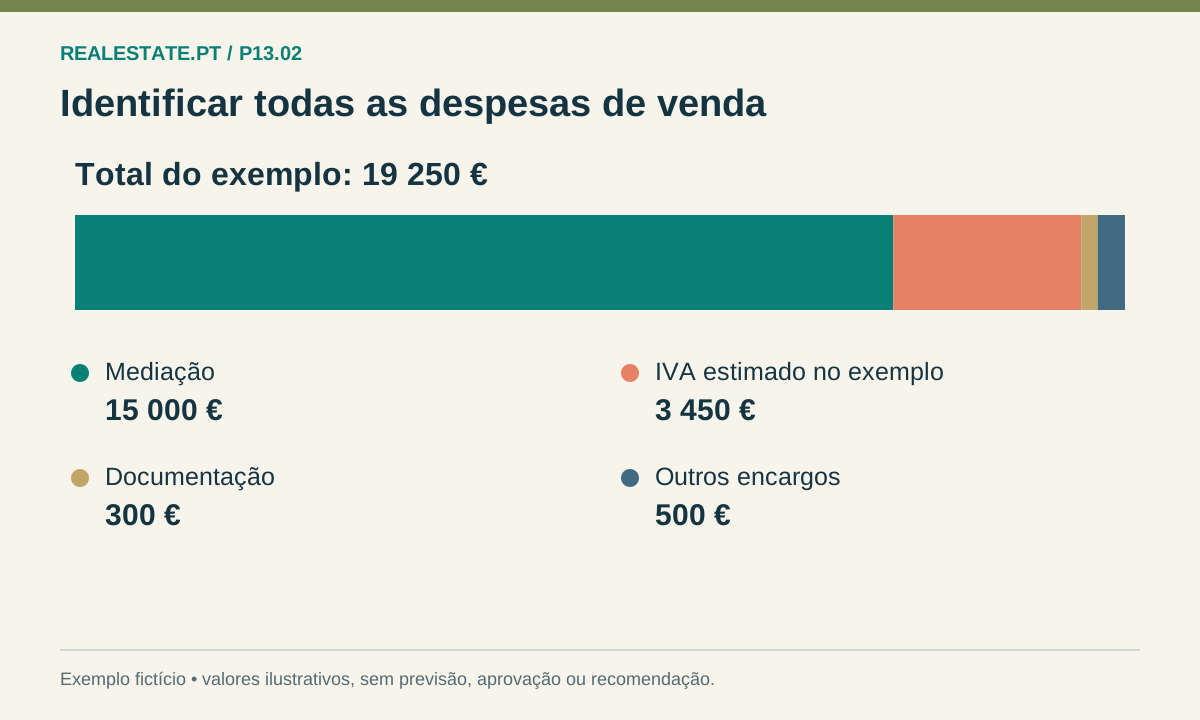
Imagine venda de 300.000 €, aquisição fiscal corrigida de 240.000 € e despesas elegíveis de 20.000 €: ganho de 40.000 €. Com dívida de 200.000 € e despesas financeiras da venda de 15.000 €, a liquidez antes da reserva fiscal é 85.000 €. O ganho fiscal continua a não ser 85.000 €.
Antes de avançar
- Faça uma folha de tesouraria separada da folha fiscal.
- Não confunda dívida, preço de aquisição e despesas elegíveis.
- Identifique se a simulação mostra ganho, parcela a englobar ou coleta.
O exemplo não inclui reinvestimento, outros saldos, benefícios nem o apuramento integral da declaração anual.
O próximo passo
Calcule o cenário fiscal em T15 e só depois reveja a reserva usada no saldo de T14.
Fontes e âmbito
- CIRS, artigo 43.º — 50% do saldo, exceção apoio público ↗
- CIRS, artigo 44.º — valor fiscal de realização ↗
- CIRS, artigo 46.º — aquisição onerosa ↗
- CIRS, artigo 51.º — despesas e valorização nos últimos 12 anos ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.