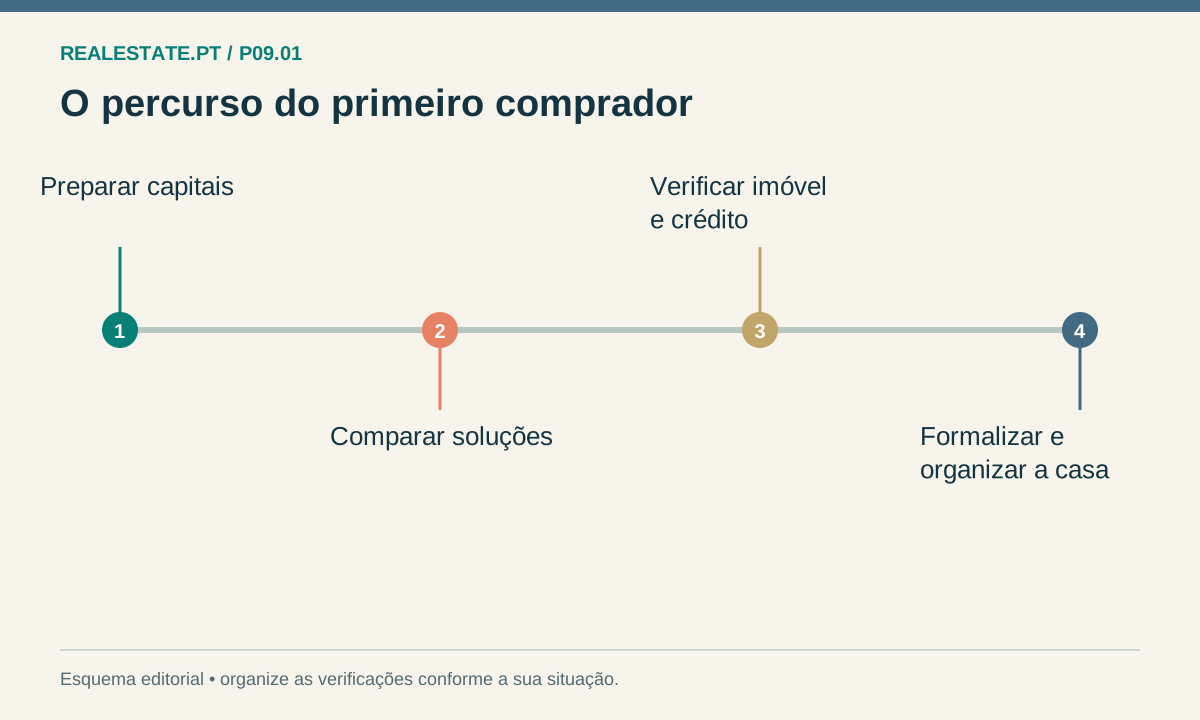
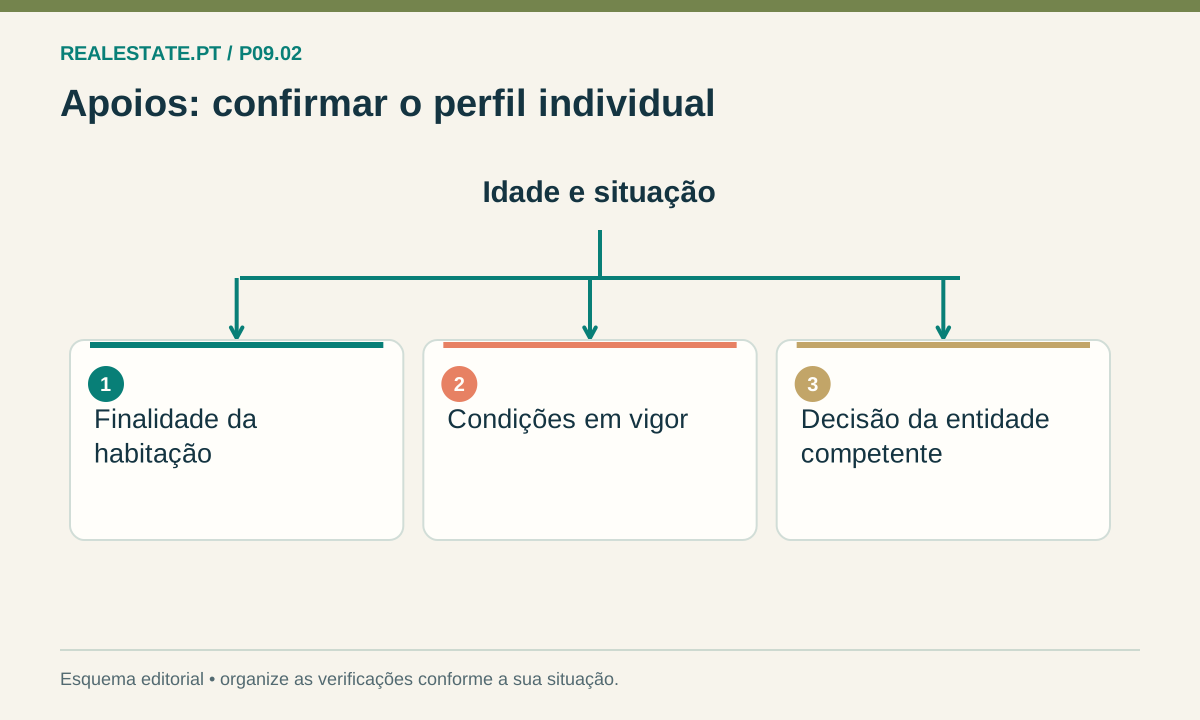
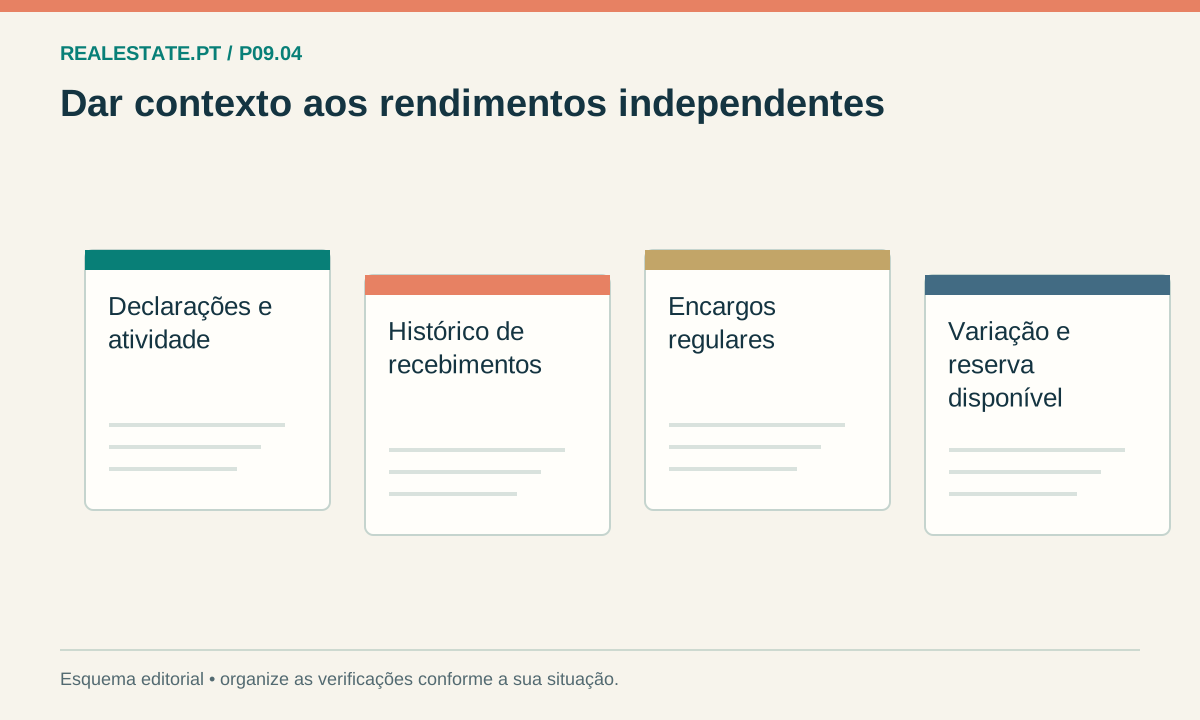
Descreva o contributo de cada pessoa
Registe entradas, origem dos fundos, despesas iniciais e forma prevista de suportar pagamentos futuros. Diferencie quem será proprietário, quem contrata o crédito e quem presta garantias. Esses papéis não são equivalentes. Antes de escolher quotas ou apresentar instruções para a escritura, confirme o regime patrimonial aplicável e a forma correta de documentar os contributos com o profissional que acompanha a compra.
Calcule impostos por adquirente
Na aquisição da totalidade de um imóvel no mesmo ato, a regra de cálculo do IMT considera o valor global para determinar o escalão e aplica depois a participação do adquirente. Não procure a taxa como se cada metade fosse uma casa autónoma. O enquadramento jovem é individual: a existência de um comprador não elegível não dispensa a análise do outro, e também não torna toda a aquisição isenta.
Prepare decisões para situações futuras
Conversem sobre uma redução de rendimento, uma saída da casa ou a vontade de vender. Peçam explicação sobre responsabilidades perante o banco e procedimentos para alterar um contrato: um acordo informal entre compradores não basta para concluir que alguém deixa de ser responsável. Mantenham um registo claro de pagamentos e decisões, sem guardar documentos sensíveis num comparador público. Atualizem o plano se o orçamento ou a composição da compra mudar.
EXEMPLO FICTÍCIO
Exemplo hipotético
Ana tem 32 anos e reúne os requisitos do regime jovem; Bruno tem 38. Pretendem adquirir metade cada um de uma casa de 400.000 € no Continente. A simulação deve usar a base global e o enquadramento de cada metade. Dividir primeiro 400.000 € por dois para escolher o escalão produz um resultado errado.
Antes de avançar
- Identifiquem proprietários, mutuários e garantias.
- Documentem contributos e confirmem o regime patrimonial.
- Simulem cada adquirente e conversem sobre alterações futuras.
Quotas, responsabilidades, heranças e alterações de titularidade dependem dos atos e do enquadramento concreto; a ferramenta não os determina.
O próximo passo
Organize os dados de cada adquirente e peça confirmação do imposto total à AT ou ao profissional responsável. A T03 calcula apenas um adquirente da totalidade do imóvel; não suporta esta operação conjunta.
Fontes e âmbito
- CIMT, artigo 12.º — valor tributável ↗
- CIMT, artigo 9.º — condições de isenção jovem ↗
- AT — IMT benefícios fiscais; confirma exclusão de terrenos para construção ↗
- gov.pt — Casar ou viver em união de facto ↗
- PGDL — regime do crédito à habitação: informação, contratação e custos ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.