Separe os dois percursos
No IMT Jovem, verifique idade na transmissão, independência fiscal, histórico de direitos sobre habitação e destino a HPP. Na garantia pública, confirme também rendimentos, regularidade fiscal e contributiva, situação de todos os adquirentes e participação da instituição. Uma pessoa pode preencher condições de um regime e falhar as de outro. Organize duas listas de prova, em vez de uma única resposta “tenho direito aos apoios”.
Use valores e datas atuais
Para 2026, o primeiro patamar da tabela jovem de IMT no Continente é 330.539 €; acima desse valor não deve presumir isenção integral. A garantia pública abrange operações com valor de transação até 450.000 € no regime consultado e contratos celebrados até 31 de dezembro de 2026. O limite de rendimento remete para o escalão de IRS aplicável: uma notícia antiga com um valor numérico não basta para verificar a condição atual.
Faça o orçamento mesmo com benefício
Peça uma simulação discriminada de aquisição e crédito. O benefício no selo da compra não elimina automaticamente o selo do empréstimo, seguros ou despesas de formalização. A garantia protege a instituição nos termos legais e não entrega dinheiro livre ao comprador nem perdoa a dívida. Reserve margem para custos que não sejam financiados e para diferenças entre preço e avaliação.
EXEMPLO FICTÍCIO
Exemplo hipotético
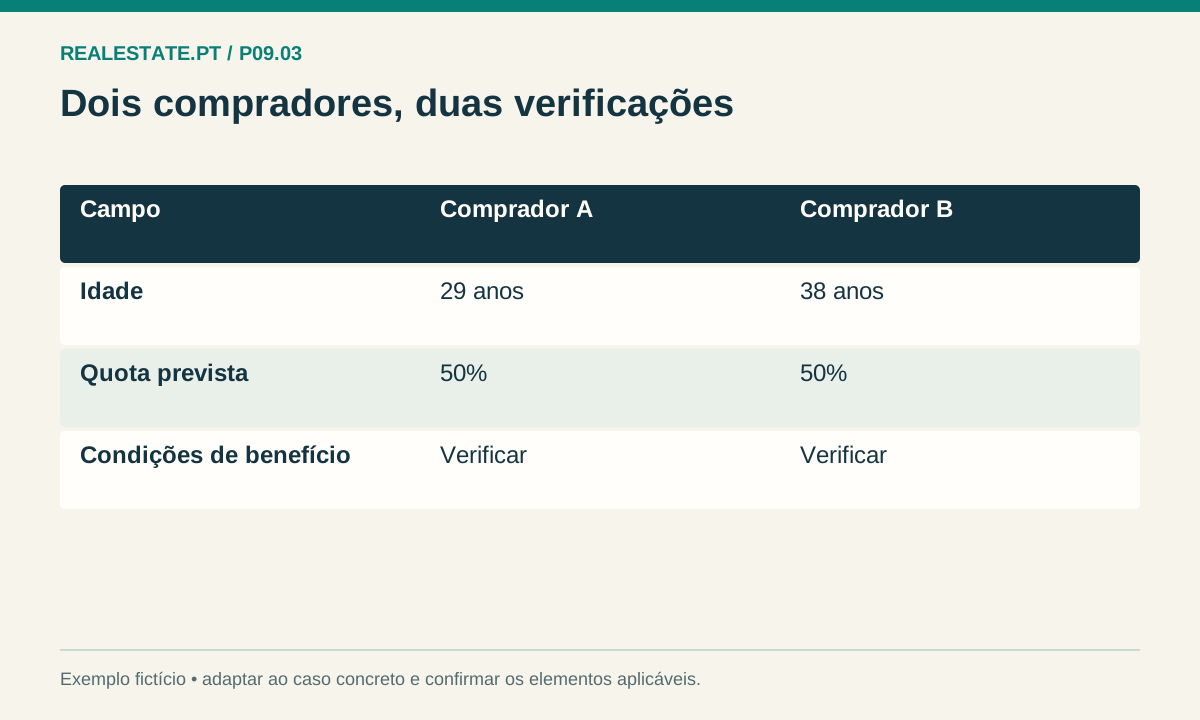
Dois compradores com 30 e 34 anos encontram uma casa de 320.000 €. As idades, por si só, não confirmam o benefício: é necessário verificar propriedade anterior, dependência fiscal, rendimentos e os demais requisitos de cada programa. Só depois faz sentido calcular impostos e pedir condições bancárias com o regime identificado.
Antes de avançar
- Identifique o programa, a versão e a data da operação.
- Verifique os requisitos de todos os compradores separadamente.
- Confirme custos que continuam a existir e capacidade mensal de pagamento.
Este roteiro não reconhece elegibilidade. Os limites anuais, condições bancárias e obrigações posteriores devem ser confirmados antes da compra. A T03 suporta apenas um adquirente da totalidade do imóvel. Aquisições conjuntas e perfis diferentes exigem cálculo individual confirmado fora desta ferramenta.
O próximo passo
Use T13 como orientação, consulte as fontes oficiais indicadas e leve o enquadramento confirmado para T03 e T01.
Fontes e âmbito
- CIMT, artigo 9.º — condições de isenção jovem ↗
- AT — Ofício-Circulado 40129/2026 (6 janeiro) ↗
- CIS, artigo 7.º-A — dedução na aquisição por jovens ↗
- Portaria 236-A/2024/1 — condições da garantia pública (ler com a alteração de 2025) ↗
- Portaria 187/2025/1 — alteração ao regime de garantia pública ↗
- Entidade do Tesouro e Finanças — garantias e referências do regime ↗
- AT — CIRS, artigo 68.º (escalões de IRS) ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.