Pergunte qual a base do financiamento
O preço é o valor negociado entre as partes; a avaliação serve a análise da garantia pela instituição. Peça ao banco confirmação do montante que está disposto a financiar para o imóvel, considerando avaliação, preço, solvabilidade e regras aplicáveis.
Não transforme uma percentagem indicativa de financiamento numa promessa. Benefícios ou garantias públicas têm condições próprias e não tornam dispensável a avaliação de crédito. Confirme também quem suporta a avaliação e se o custo é recuperável quando o negócio não avança.
Prepare a diferença antes de se comprometer
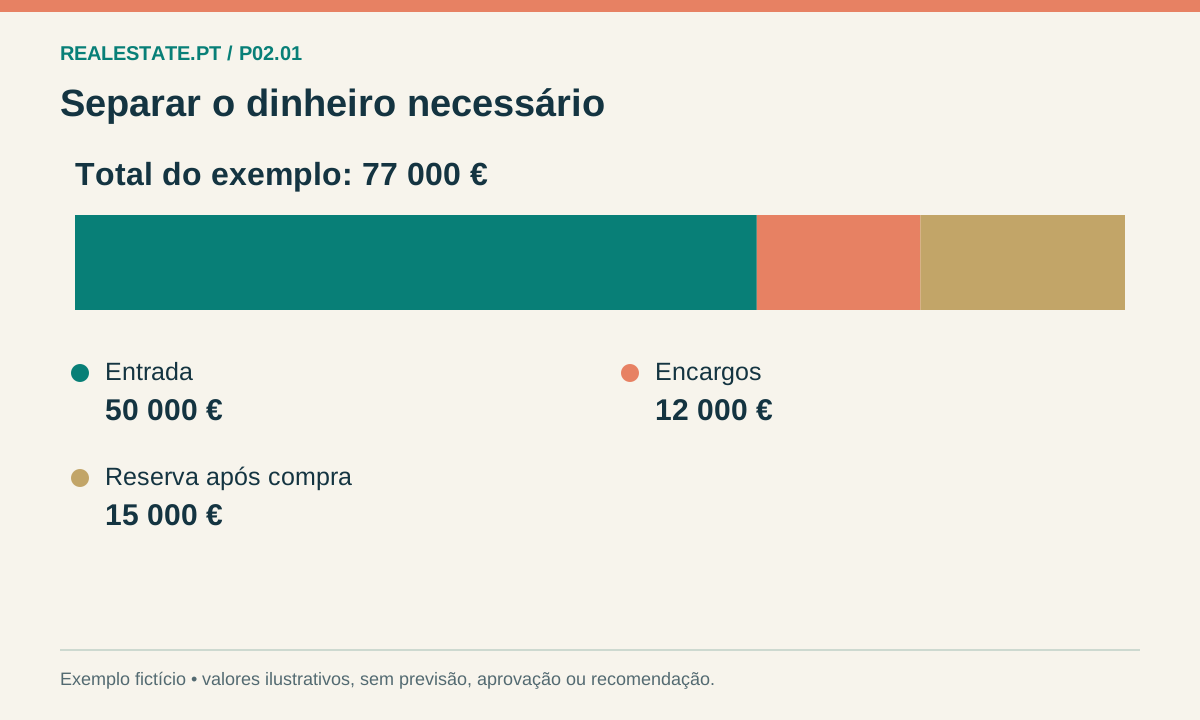
Faça um cenário com crédito inferior ao esperado. Some a diferença aos capitais próprios necessários e recalcule a reserva. Se ficar abaixo do limite que escolheu, terá de rever preço, financiamento ou calendário.
Discuta antecipadamente as condições de uma proposta ou contrato-promessa quando a compra depende de crédito. A consequência de uma avaliação insuficiente precisa de constar de uma solução contratual adequada; não presuma que um sinal é devolvido em qualquer recusa bancária.
EXEMPLO FICTÍCIO
Avaliação abaixo do preço
Um imóvel tem preço de 250 000 €. Num cenário hipotético, o banco admite financiar 80% de uma avaliação de 230 000 €: 184 000 €. A diferença para o preço é 66 000 €, antes de impostos e encargos. Se o comprador esperava crédito de 200 000 €, precisa de mais 16 000 €. Os 80% são um pressuposto do exemplo, não uma regra universal.
Antes de avançar
- Confirme preço, avaliação e montante aprovado separadamente.
- Teste uma redução do crédito previsto.
- Peça revisão das condições do compromisso antes do sinal.
Este guia organiza a decisão; confirme os dados do seu imóvel e as condições aplicáveis antes de assumir compromissos.
O próximo passo
Atualize o crédito no orçamento da compra e veja o efeito no capital necessário e na reserva.
Fontes e âmbito
- PGDL — regime do crédito à habitação: informação, contratação e custos ↗
- Justiça — Balcão Casa Pronta ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.