Identifique a exposição do contrato
Leia a modalidade de taxa, o indexante quando exista, o spread, a periodicidade de revisão e as condições de bonificação. Uma taxa fixa durante alguns anos não significa uma taxa fixa durante todo o empréstimo. Consulte a FINE e o contrato para identificar a transição.
Na simulação, use o capital em dívida e o prazo restante, não necessariamente o capital e prazo iniciais. Registe a data do saldo. O valor resultante é um cenário de prestação; o banco confirma a prestação efetiva quando se aplicam as regras contratuais.
Teste a margem, não apenas a diferença da prestação
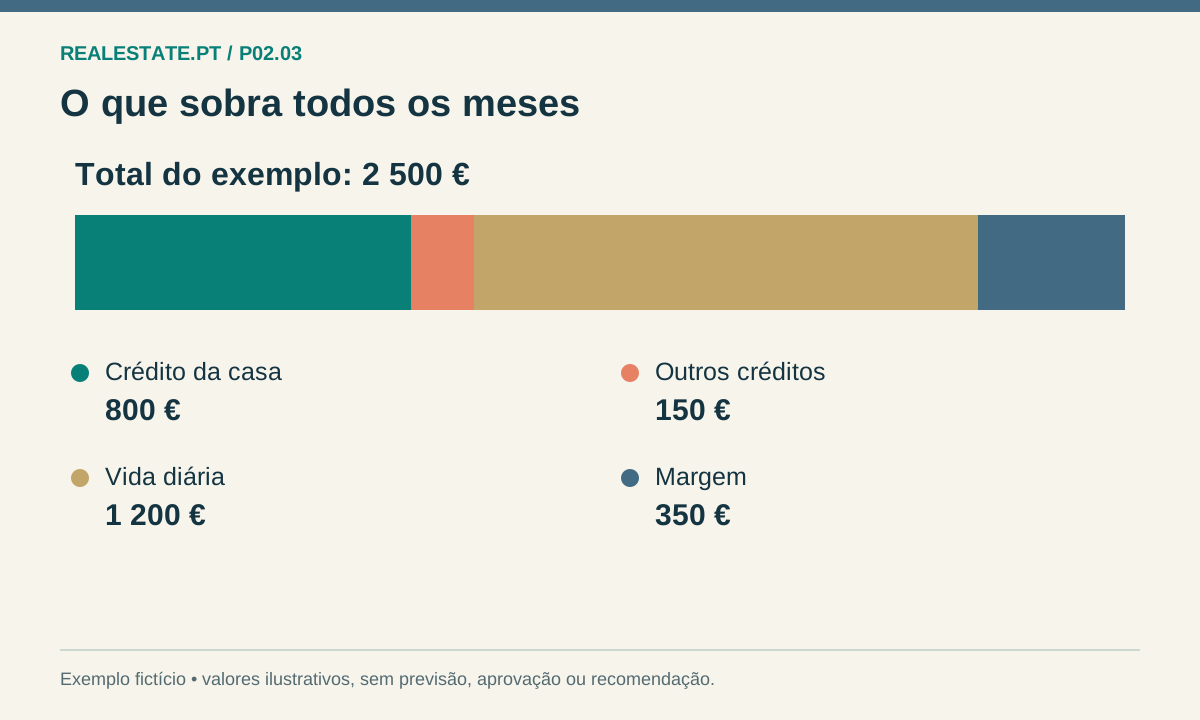
Experimente uma subida de um ou dois pontos percentuais e observe o encargo mensal com seguros e outras dívidas. Um ponto percentual é a passagem de 3% para 4%, não uma multiplicação da taxa por 1,01.
Combine uma subida de juros com rendimento menor ou despesa extraordinária. Avalie alternativas antes de a margem se tornar insuficiente: rever orçamento, pedir informação ao banco ou ajustar a compra. Uma eventual renegociação depende de condições e não deve ser contada como solução já garantida.
EXEMPLO FICTÍCIO
Cenário sobre um saldo em dívida
Com 200 000 € em dívida, trinta anos restantes e prestações constantes, uma TAN de 3% corresponde a cerca de 843 € por mês; a 5%, cerca de 1 074 €. A diferença aproximada de 231 € não inclui seguros e comissões. São hipóteses de taxa constante, não uma previsão da Euribor.
Antes de avançar
- Use saldo e prazo restantes atuais.
- Confirme quando a taxa pode mudar.
- Recalcule a margem com despesas e rendimentos adversos.
Este guia organiza a decisão; confirme os dados do seu imóvel e as condições aplicáveis antes de assumir compromissos.
O próximo passo
Carregue um cenário na ferramenta de esforço e guarde os pressupostos usados.
Fontes e âmbito
- PGDL — crédito à habitação: taxas, indexantes e informação FINE ↗
- PGDL — regime do crédito à habitação: informação, contratação e custos ↗
- Todos Contam — aula: identificar rendimentos e despesas (material de apoio) ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.