Compare o mesmo imóvel e horizonte
No cenário a pronto, conte preço e custos de aquisição, deixando separada a reserva. No cenário financiado, conte entrada, custos bancários, juros, seguros e demais encargos. A amortização devolve capital em dívida; não deve ser confundida com juros.
Identifique o que faria com o capital preservado pelo crédito. Se considerar rendimento alternativo, inclua risco, impostos, custos e acesso ao dinheiro. Não compare um custo contratual certo com uma rentabilidade futura apresentada como garantida.
Avalie a flexibilidade que realmente fica disponível
Liquidez pode permitir uma obra, suportar rendimento menor ou evitar vender rapidamente. Mas manter dinheiro enquanto assume uma prestação elevada pode reduzir a margem mensal. Observe as duas dimensões em conjunto.
Peça propostas reais para conhecer condições, comissões e modalidades de taxa. Considere também os custos e regras de amortização antecipada se pretende reduzir o crédito mais tarde. A decisão deve refletir objetivos e tolerância a compromissos, não uma regra universal de que dívida é sempre boa ou sempre má.
EXEMPLO FICTÍCIO
Capital aplicado e capital disponível
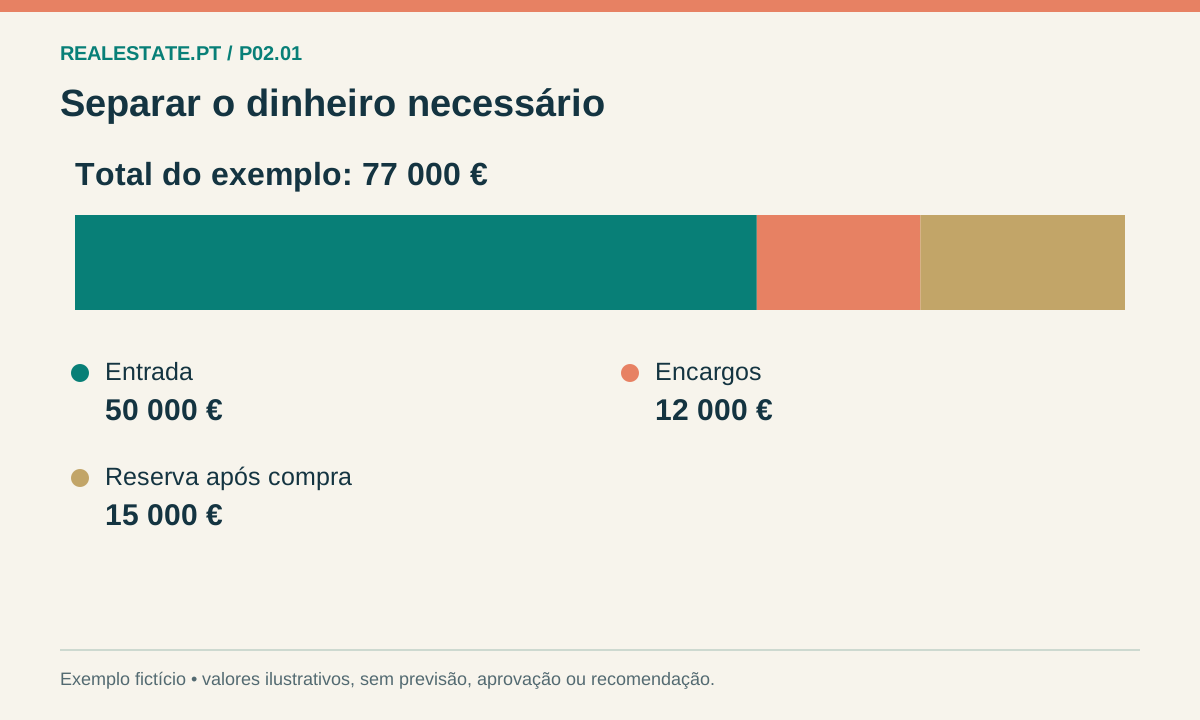
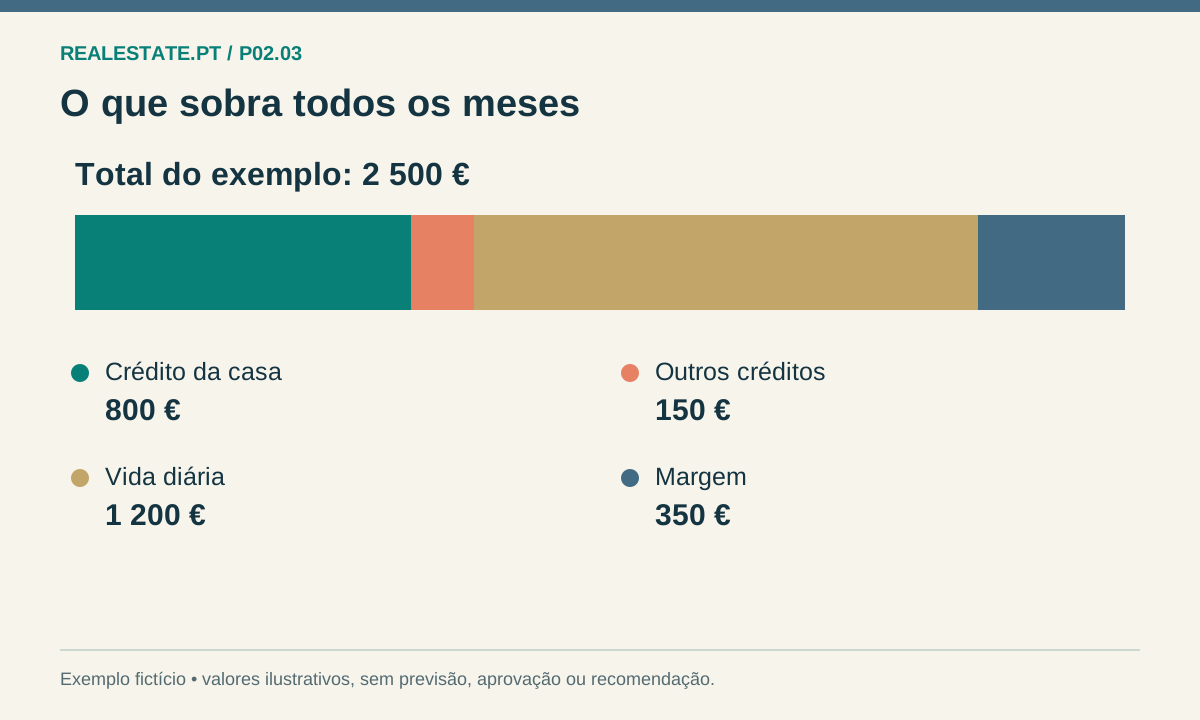
Uma compra custa 250 000 € e o comprador dispõe de 280 000 €. A pronto, restam 30 000 € antes dos encargos. Com crédito hipotético de 100 000 €, preserva mais capital, mas passa a ter prestação, juros e custos bancários. O cenário precisa de mostrar quanto sobra após encargos e qual é a margem mensal em cada opção.
Antes de avançar
- Compare o mesmo preço, período e custos de aquisição.
- Não confunda rendimento possível com rendimento garantido.
- Mantenha visíveis liquidez e compromisso mensal.
Este guia organiza a decisão; confirme os dados do seu imóvel e as condições aplicáveis antes de assumir compromissos.
O próximo passo
Crie dois orçamentos da compra e um plano de amortização; exporte-os com nomes que identifiquem os cenários.
Fontes e âmbito
- PGDL — regime do crédito à habitação: informação, contratação e custos ↗
- PGDL — crédito à habitação: taxas, indexantes e informação FINE ↗
- Todos Contam — aula: identificar rendimentos e despesas (material de apoio) ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.