Verifique cada adquirente
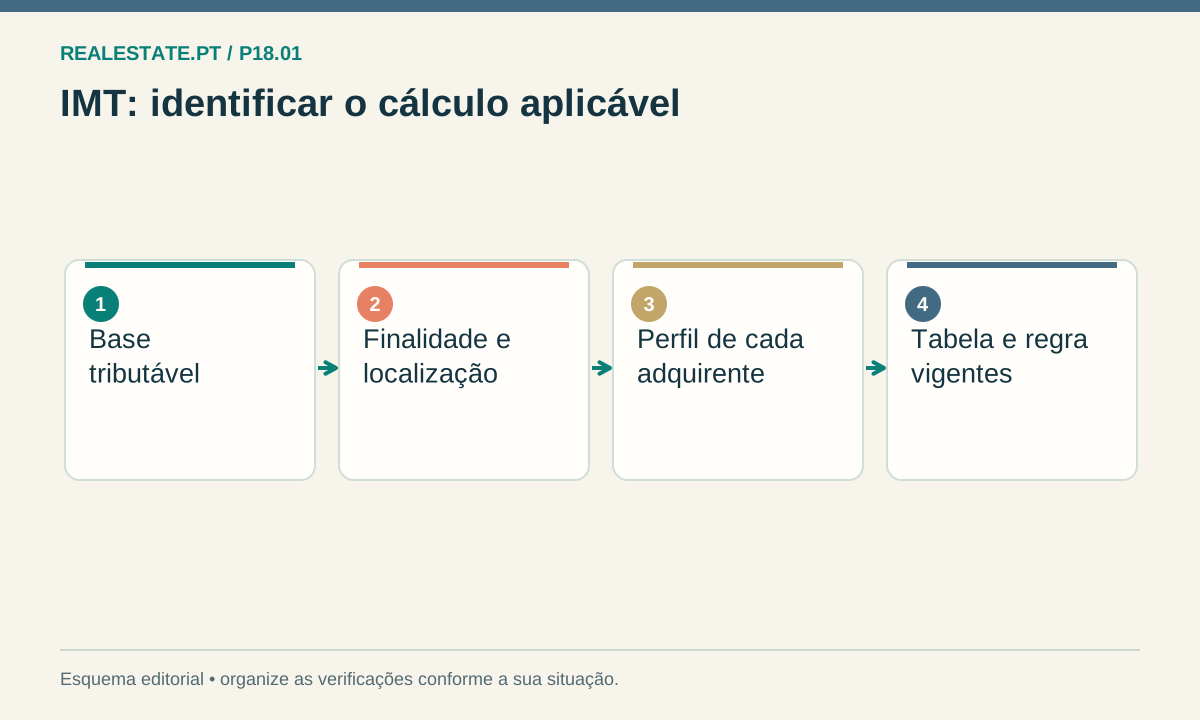
O regime jovem abrange a primeira aquisição de HPP dentro das condições do CIMT. A idade é aferida na transmissão; o comprador não pode ser dependente para IRS no ano da compra. É necessário verificar direitos sobre prédios urbanos habitacionais no momento da aquisição e nos três anos anteriores. Numa compra conjunta, avalie cada pessoa e a utilização do imóvel inteiro.
Confirme valor e território
Em 2026, o primeiro patamar da tabela jovem termina em 330.539 € no Continente e 413.174 € nas regiões autónomas. Não use limites de anos anteriores. Terrenos para construção não recebem este benefício apenas porque se pretende construir a residência familiar. A ferramenta permite estimar os cenários declarados, mas a declaração de imposto e a confirmação pela AT continuam a ser necessárias.
Pense também no que acontece depois
A aquisição é apenas o início: há regras de afetação à HPP e de caducidade, com exceções. Antes de arrendar, mudar de utilização ou alterar o enquadramento familiar, confira a norma atual e peça uma resposta sobre o seu caso. Guarde a declaração da compra, os comprovativos do benefício e os documentos que expliquem alterações posteriores. Não baseie a decisão numa resposta dada a outra família.
EXEMPLO FICTÍCIO
Exemplo hipotético
Num casal com 32 e 36 anos que compra por 400.000 €, o elemento mais novo pode reunir os requisitos e o outro não. A simulação deve aplicar os perfis a cada quota, e não declarar toda a compra isenta nem negar automaticamente o benefício a ambos.
Antes de avançar
- Identifique o artigo legal e o código de benefício.
- Confirme idade, dependência fiscal e histórico de propriedade de cada pessoa.
- Peça esclarecimento escrito quando existam heranças, quotas ou dúvidas de utilização.
Existem outros benefícios com requisitos próprios. Esta página não garante reconhecimento de isenção nem substitui a declaração fiscal. A T03 suporta apenas um adquirente da totalidade do imóvel. Aquisições conjuntas e perfis diferentes exigem cálculo individual confirmado fora desta ferramenta.
O próximo passo
Consulte o orientador T13 e simule em T03 apenas depois de identificar o perfil aplicável.
Fontes e âmbito
- CIMT, artigo 9.º — condições de isenção jovem ↗
- AT — Ofício-Circulado 40129/2026 (6 janeiro) ↗
- AT — IMT benefícios fiscais; confirma exclusão de terrenos para construção ↗
- CIS, artigo 7.º-A — dedução na aquisição por jovens ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.