Comece pela base certa
Na compra comum, compare o preço contratual com o valor patrimonial tributário e utilize o maior. Consulte a caderneta predial para identificar o VPT e a classificação do prédio. Um terreno para construção não passa a habitação própria permanente por existir um projeto de moradia: o enquadramento fiscal da aquisição continua a exigir atenção ao prédio efetivamente adquirido.
Escolha a tabela de 2026
A AT publica tabelas diferentes para habitação própria permanente, outra habitação e regime jovem, com escalões próprios nas regiões autónomas. A ferramenta T03 utiliza as tabelas de 2026 e mostra separadamente taxa e parcela a abater. Nos escalões superiores de taxa única, a percentagem incide sobre a base inteira; não se soma a tributação dos escalões inferiores.
Quando existem vários compradores
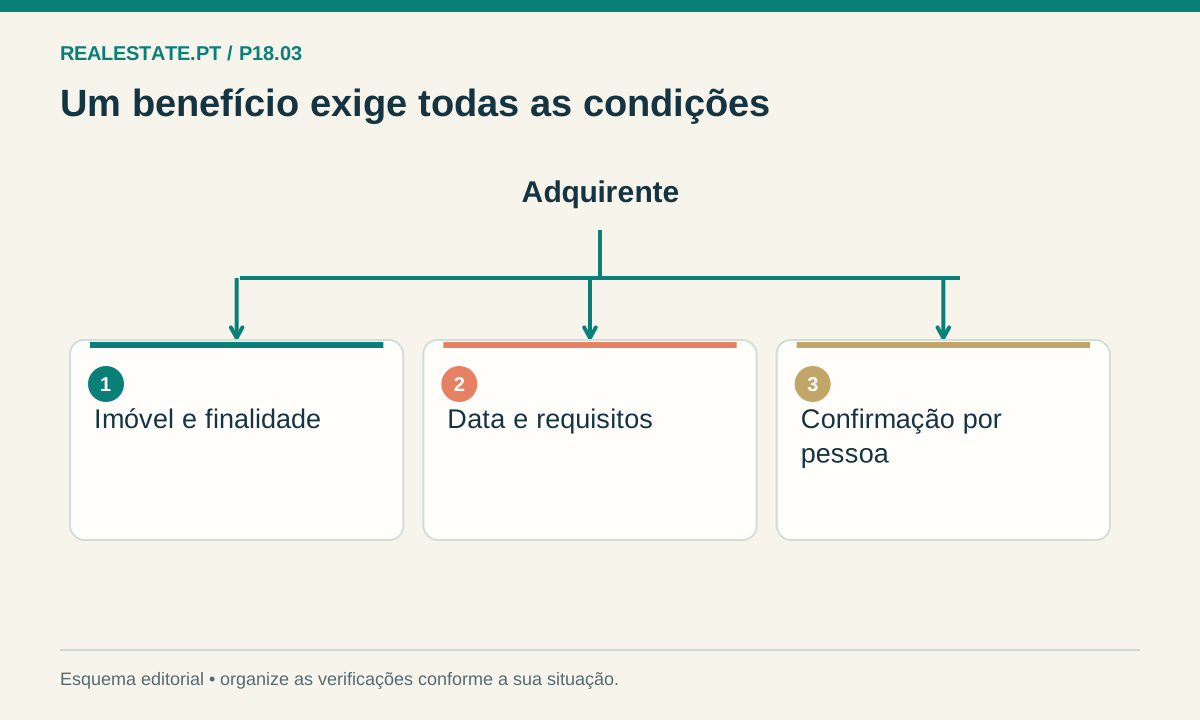
Numa transmissão da totalidade do imóvel no mesmo ato, o enquadramento e a taxa partem do valor global, sendo depois aplicada a quota de cada comprador. Não divida o preço por dois antes de procurar o escalão. A idade e os restantes requisitos de um benefício são avaliados por pessoa, pelo que dois compradores podem suportar impostos diferentes. O selo e as despesas de formalização acrescem ao IMT.
EXEMPLO FICTÍCIO
Exemplo hipotético
Uma aquisição ordinária de HPP no Continente por 250.000 €, com VPT inferior, gera 250.000 × 7% − 10.457,96 = 7.042,04 € de IMT em 2026. O selo de 2.000 € é outra parcela. Este exemplo não inclui crédito nem benefício jovem.
Antes de avançar
- Confirme preço, VPT, região e natureza do prédio.
- Identifique a quota e o enquadramento de todos os adquirentes.
- Confirme a liquidação ou isenção na declaração Modelo 1 antes da transmissão.
O modelo limita-se aos cenários identificados na ferramenta. Não residentes, permutas, direitos parcelares e benefícios especiais exigem tratamento próprio. A T03 suporta apenas um adquirente da totalidade do imóvel. Aquisições conjuntas e perfis diferentes exigem cálculo individual confirmado fora desta ferramenta.
O próximo passo
Preencha T03 e transporte o total confirmado para o orçamento da compra. Guarde a versão e a data da simulação.
Fontes e âmbito
- AT — Ofício-Circulado 40129/2026 (6 janeiro) ↗
- CIMT, artigo 12.º — valor tributável ↗
- CIMT, artigo 17.º — taxas, incluindo alteração de maio 2026 ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.