Construa uma ficha do caso
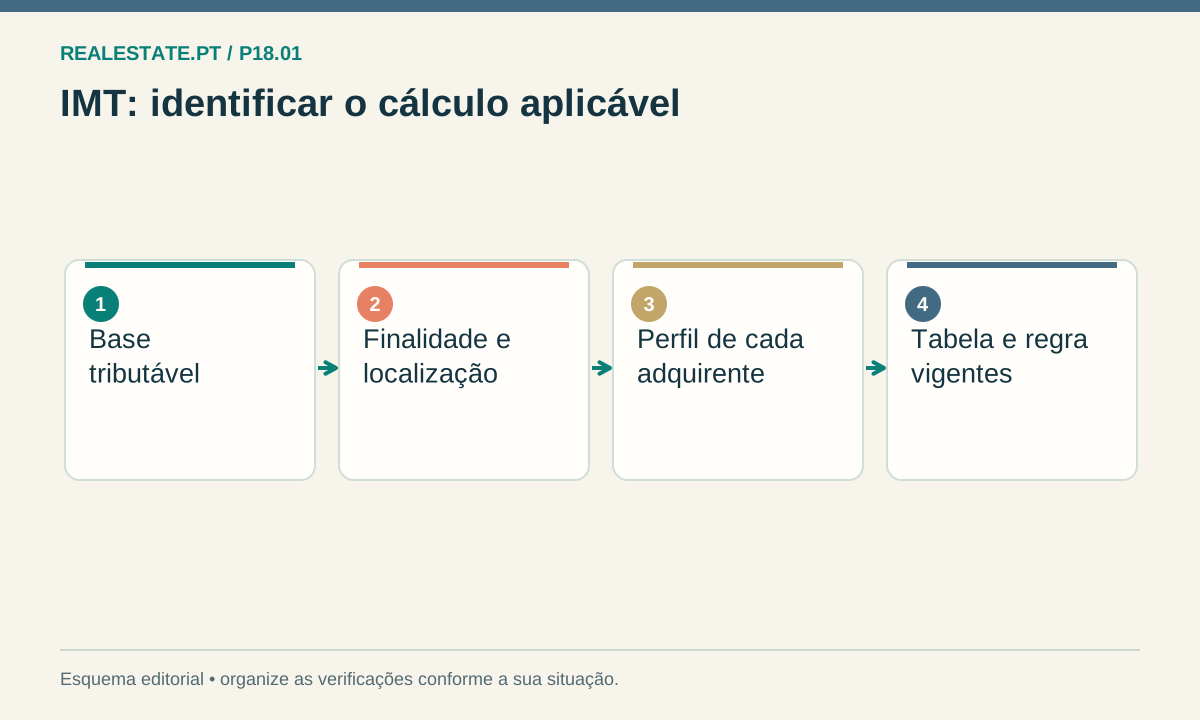
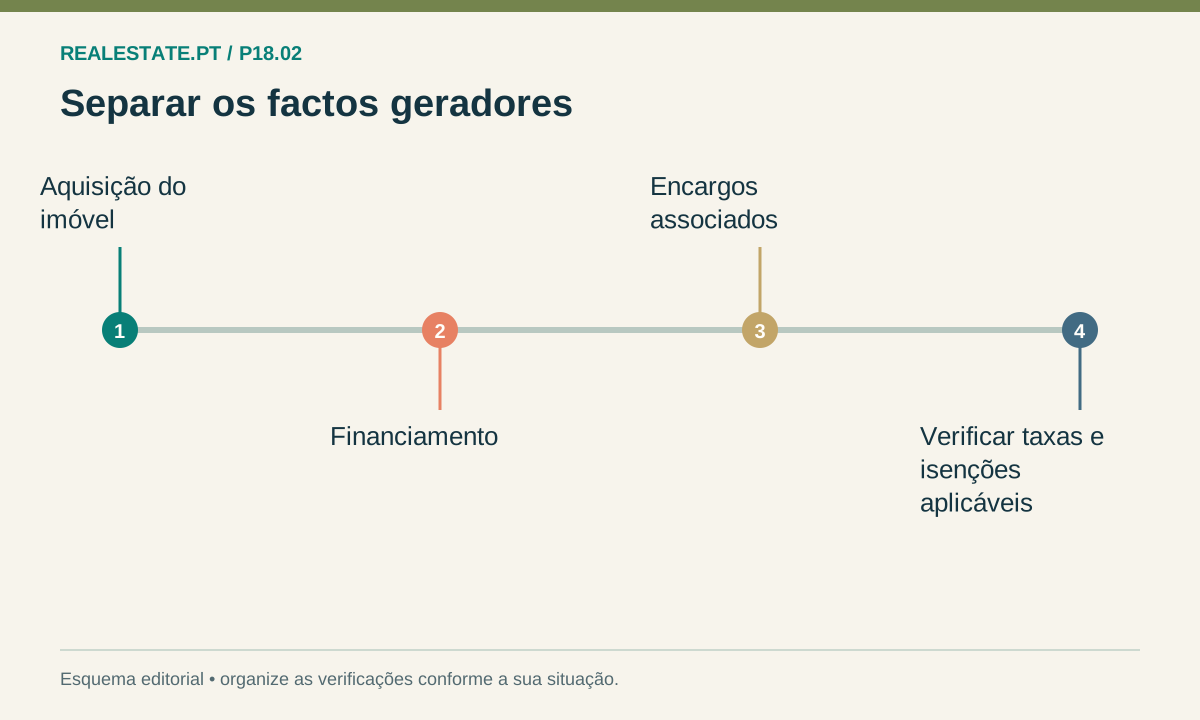
Registe datas, localização, classificação do prédio, valores fiscais, percentagem detida e finalidade. Na venda, acrescente como adquiriu o imóvel e se existiram obras, apoios ou afetação profissional. Na compra conjunta, descreva separadamente os adquirentes. Não precisa de publicar NIF, morada exata ou documentos num fórum para explicar a dúvida a um profissional.
Siga a regra até à fonte
Uma notícia pode anunciar uma proposta que ainda não produz efeitos. Procure o diploma publicado, o artigo consolidado e as instruções da AT. Confira a entrada em vigor e o período de rendimentos ou operações abrangidos. Uma tabela de retenção mensal não é a tabela anual de IRS; uma taxa de IMT para 2025 não é atualizada apenas mudando o título da página para 2026.
Resolva divergências antes de decidir
Se duas páginas oficiais não coincidem, não escolha automaticamente a que lhe é mais favorável. Verifique se uma é histórica, se trata de outro regime ou se foi alterada a lei. Guarde os endereços, a data da consulta e a pergunta enviada pelo canal oficial. Uma informação vinculativa descreve factos concretos: a semelhança com a sua situação deve ser analisada, não presumida. A simulação fica provisória enquanto a regra essencial não estiver resolvida.
EXEMPLO FICTÍCIO
Exemplo hipotético
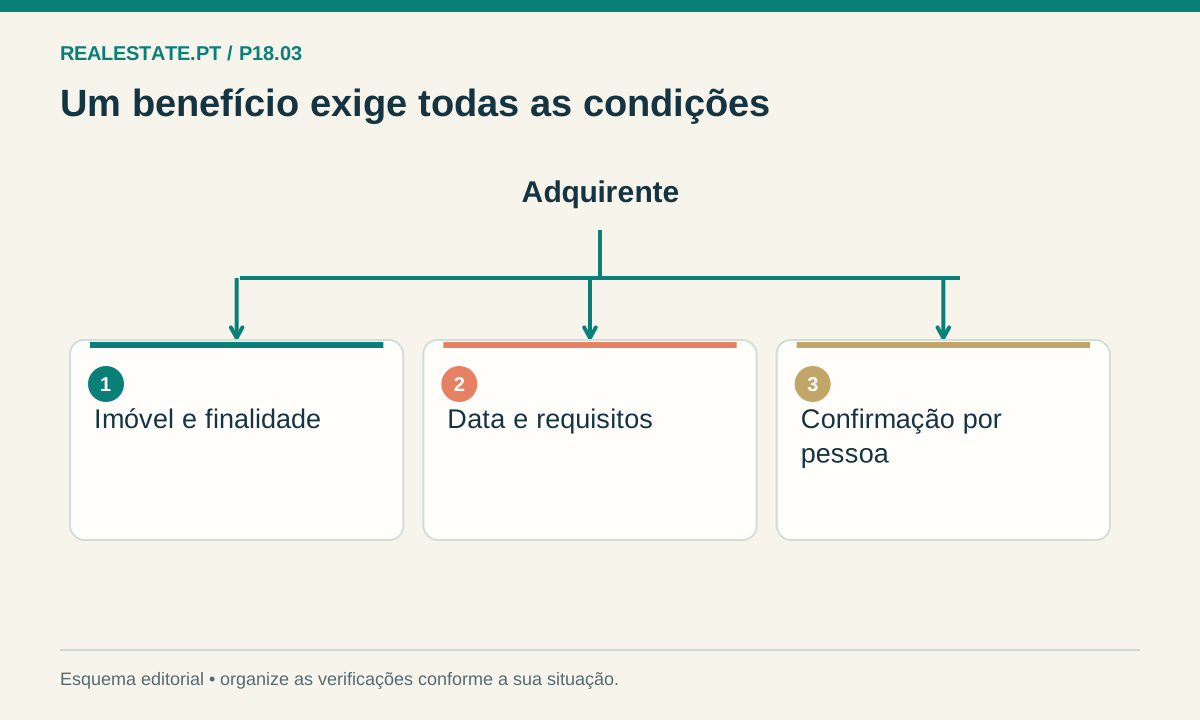
Uma família encontra um limite de isenção jovem de 324.058 € num folheto antigo e 330.539 € na tabela de 2026. Ao conferir o ano da transmissão e o Ofício-Circulado 40129/2026, identifica qual a tabela pertinente. O passo seguinte é confirmar os requisitos pessoais, que a tabela não demonstra.
Antes de avançar
- Escreva a dúvida e os factos que a alteram.
- Confira artigo, redação, datas e território.
- Arquive a resposta e atualize a simulação que dela depende.
Pesquisa e organização não substituem uma decisão da AT ou aconselhamento aplicado a uma situação complexa.
O próximo passo
Use T22 para guardar apenas o estado da verificação e T24 para preparar um pedido de esclarecimento objetivo.
Fontes e âmbito
- AT — Ofício-Circulado 40129/2026 (6 janeiro) ↗
- DL212/2026 de 4 nov — taxas reduzidas, rendimentos 2026 ↗
- CIRS, artigo 10.º — mais-valias e reinvestimento (inclui alteração maio 2026) ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.