Reconheça os elementos essenciais
Identifique artigo matricial, localização, afetação e áreas discriminadas. Confira a fração quando exista e a data do documento. Se uma área não corresponde ao anúncio, pergunte qual a definição utilizada em cada local. Área útil, privativa e dependente não devem ser somadas ou comparadas sem conhecer o respetivo significado e origem.
Separe fiscalidade e titularidade
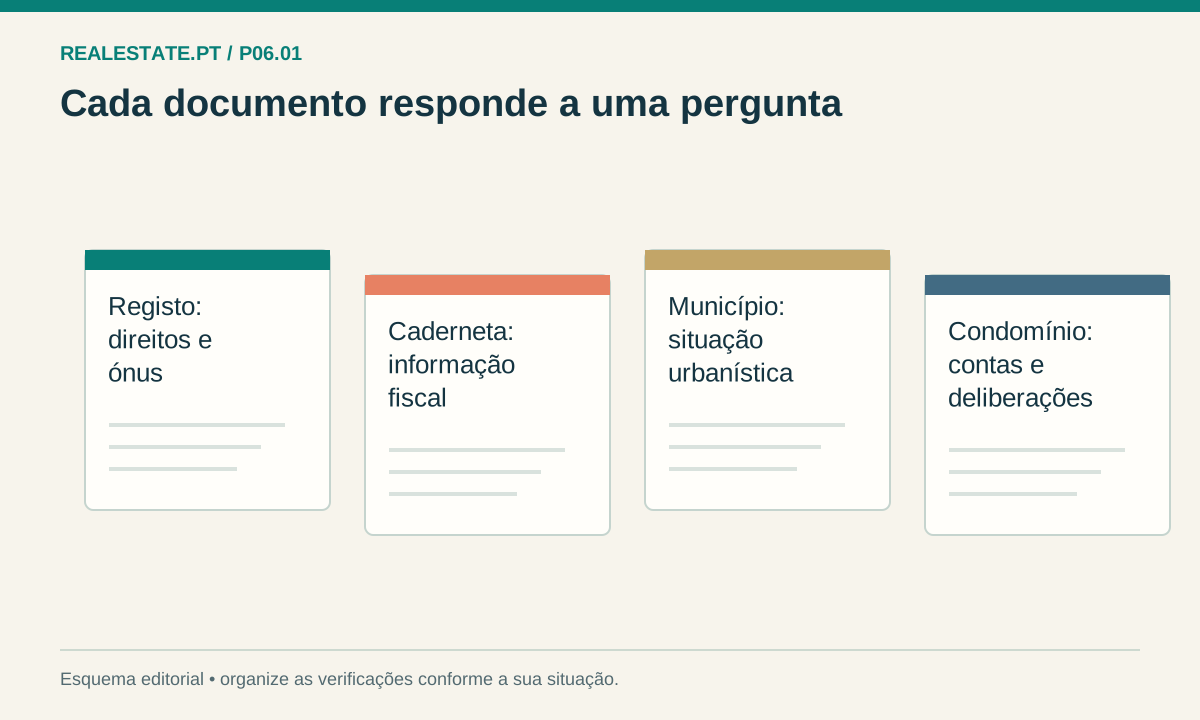
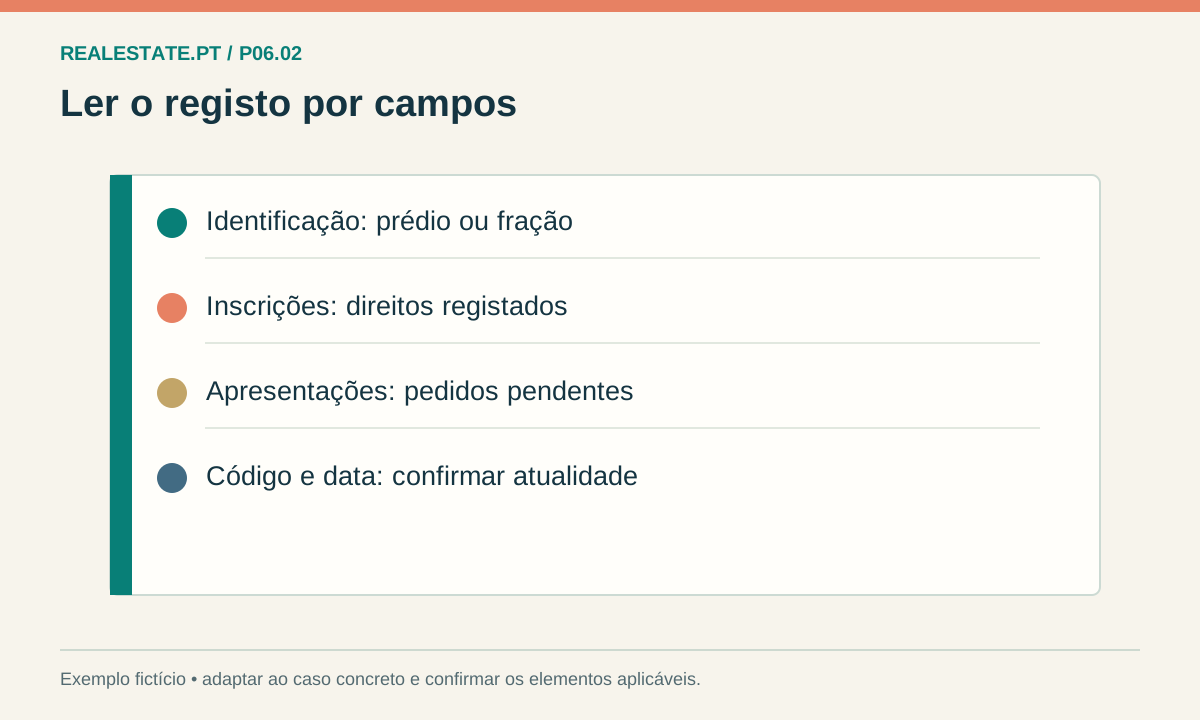
A informação matricial é relevante para os impostos e identificação fiscal. A análise dos direitos sobre o imóvel exige também o registo. Não use um nome na caderneta como única prova de legitimidade para vender, nem o VPT como avaliação da proposta. Se há divergências, peça que sejam esclarecidas pela entidade adequada, em vez de as corrigir apenas no anúncio.
Prepare as perguntas certas
Anote que campo diverge, entre que documentos e com que consequência para a decisão. Pode tratar-se de uma diferença de conceito, uma atualização pendente ou outra situação que exija tratamento. Evite pedir uma alteração sem compreender o problema e os seus efeitos. Para simular impostos, utilize o valor e o enquadramento confirmados, conservando a data em que a informação foi obtida.
EXEMPLO FICTÍCIO
Exemplo hipotético
Uma casa fictícia é anunciada com 120 m², enquanto a documentação fiscal separa 90 m² de área privativa e 30 m² dependentes. O comprador não conclui que existem 120 m² de espaço habitável equivalente. Pede a discriminação dos espaços e passa a comparar outras casas com a mesma base de área.
Antes de avançar
- Conferir artigo e fração.
- Identificar afetação e áreas.
- Não confundir VPT com preço.
- Registar divergências por campo.
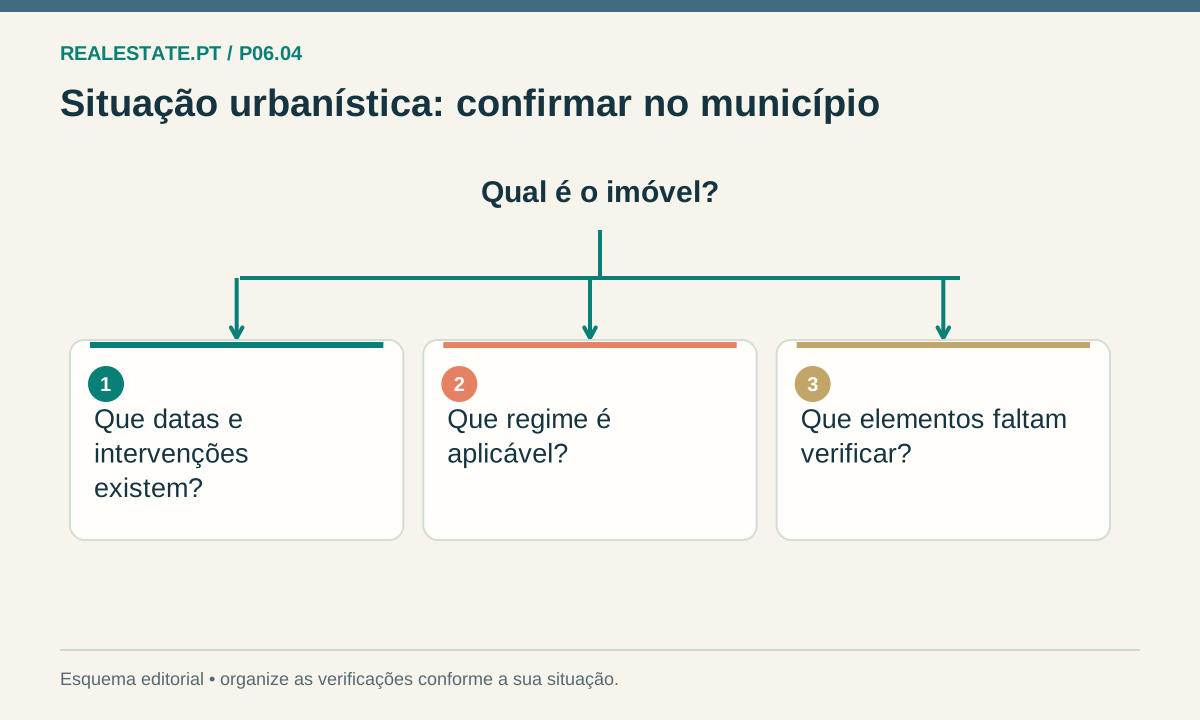
Não calcula ou contesta VPT nem determina a titularidade. A leitura fiscal não substitui diligência jurídica ou urbanística.
O próximo passo
Use T22 para acompanhar a reconciliação documental. Só introduza valores fiscais nas ferramentas depois de confirmar os dados aplicáveis e as limitações do cenário suportado.
Fontes e âmbito
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.