Defina o pedido antes de enviar documentos
Escreva preço aproximado, finalidade, montante de entrada, valor de empréstimo e prazo a comparar. Inclua impostos, formalização e reserva depois da compra. Se ainda não escolheu uma casa, distinga uma análise financeira preliminar da aprovação de um crédito para um imóvel específico. A avaliação bancária e a situação documental podem alterar a operação.
Organize informação verdadeira e atual
Prepare comprovativos de rendimentos, despesas e responsabilidades de crédito que a instituição solicitar. Identifique rendimentos variáveis e despesas sazonais, em vez de apresentar apenas o mês mais favorável. Confira se existem compromissos como fianças, créditos conjuntos ou pagamentos que ainda não constam numa folha pessoal. Envie documentos através de canais confirmados e apenas a intervenientes identificados.
Peça propostas comparáveis
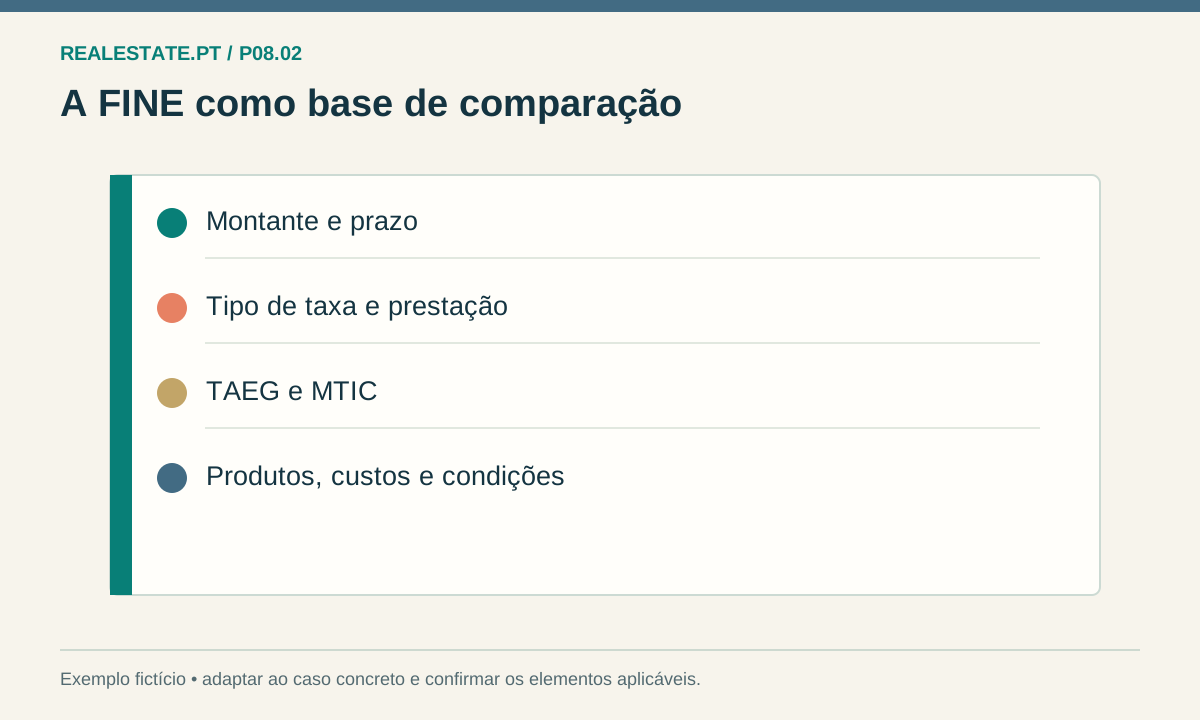
Solicite FINE para o mesmo montante, prazo e modalidade, e guarde a data de cada simulação. Pergunte quais os elementos ainda necessários, os custos que podem ocorrer antes da decisão e a validade da proposta. Faça uma lista das condições que dependem de produtos associados. Uma resposta verbal positiva ou uma simulação online não deve ser tratada como autorização para assumir compromissos irreversíveis.
EXEMPLO FICTÍCIO
Exemplo hipotético
Uma pessoa dispõe de 45.000 € e pensa usar tudo na entrada. Ao reservar 10.000 € para custos e contingência, o capital para o preço fica 35.000 €. Essa alteração deve entrar no pedido de crédito desde o início, evitando comparar propostas para um montante que não corresponde à compra possível.
Antes de avançar
- Defina montante, prazo e finalidade comuns às propostas.
- Organize rendimento regular, variável e outras dívidas.
- Registe documentos pedidos, custos iniciais e condições pendentes.
O site não recolhe documentos para aprovação nem decide a solvabilidade. A instituição faz a sua análise própria.
O próximo passo
Comece em T01, teste a margem em T04 e compare as FINE recebidas em T05.
Fontes e âmbito
- PGDL — avaliação da solvabilidade no crédito imobiliário (artigos 16.º e 17.º) ↗
- PGDL — regime do crédito à habitação: informação, contratação e custos ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.