Crie uma base comum
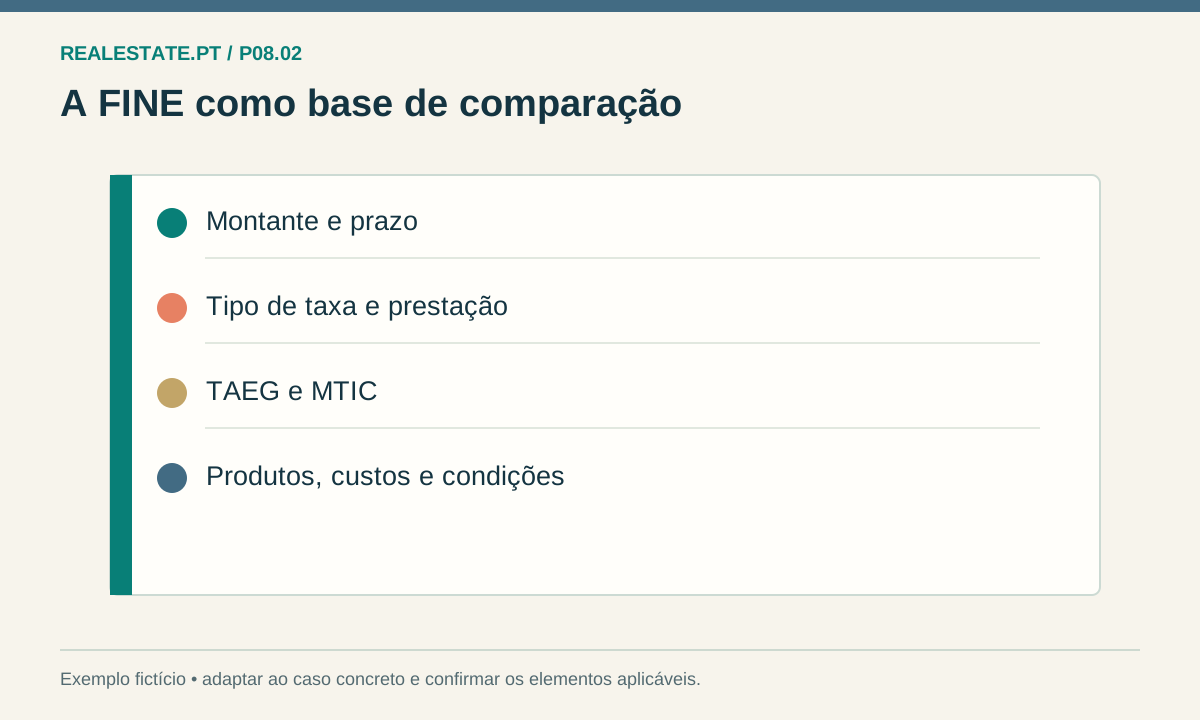
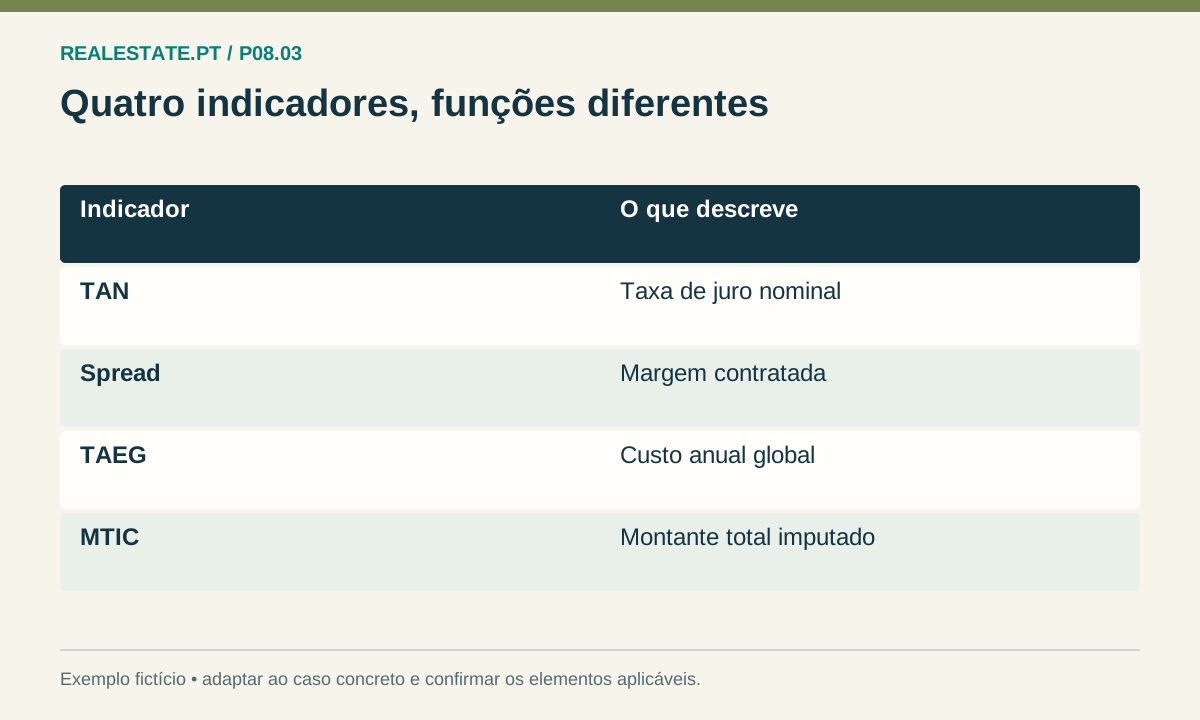
Escolha um montante e um prazo para a primeira comparação. Peça as propostas com essas condições e assinale divergências inevitáveis. Registe o capital que tem de entregar, as despesas iniciais, a prestação, os encargos periódicos e os produtos associados. Separe uma condição confirmada de uma estimativa dependente de avaliação ou de análise de seguros.
Olhe para três horizontes
Compare o momento da contratação, o mês normal e um horizonte pessoal, como cinco anos. No início, a diferença pode estar nas comissões. Ao longo do tempo, seguros ou conta alteram a despesa recorrente. Na saída, interessam capital em dívida e encargos de reembolso. Não escolha automaticamente a menor soma se as propostas oferecem coberturas ou risco de taxa distintos.
Registe as perguntas em falta
Quando falta um custo, não o transforme em zero. Marque a célula como pendente e peça quantificação. Confirme a validade e se a proposta está aprovada. A ferramenta T05 apresenta os valores lado a lado; não ordena por remuneração comercial nem promete escolher um banco por si. Pode atribuir importância à estabilidade ou flexibilidade, explicando o motivo na sua nota de decisão.
EXEMPLO FICTÍCIO
Exemplo hipotético
A propostaA financia 200.000 € por 30 anos e aB os mesmos 200.000 € por 35. Antes de comparar prestações, peça àB uma alternativa a 30 anos. Se mantiver os 35 por necessidade de orçamento, trate isso como um cenário diferente e observe o custo e a dívida ao fim do mesmo período.
Antes de avançar
- Normalize capital, prazo e regime.
- Compare contratação, mês e horizonte de saída.
- Identifique custos desconhecidos e condições de bonificação.
A ferramenta não verifica autenticidade das propostas, aprovação, disponibilidade comercial ou adequação individual do crédito.
O próximo passo
Preencha T05 com a FINE de cada instituição e exporte a matriz com as perguntas por resolver.
Fontes e âmbito
- PGDL — regime do crédito à habitação: informação, contratação e custos ↗
- PGDL — crédito à habitação: taxas, indexantes e informação FINE ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.