Identifique o que já foi confirmado
Peça à instituição que explique o estado do pedido, documentos em falta e condições da decisão. Uma estimativa de prestação não confirma a concessão do montante pretendido. A instituição avalia capacidade financeira e a garantia associada ao imóvel. Registe também validade das condições, seguros necessários e despesas que terão de ser pagas antes ou na contratação.
Teste a diferença entre preço e avaliação
A avaliação pode não coincidir com o preço negociado. Se o crédito disponível ficar abaixo do previsto, confirme se dispõe de capitais adicionais sem consumir a reserva indispensável. Não conte antecipadamente com uma segunda dívida para resolver a diferença. Inclua impostos, formalização e mudança, que continuam a exigir liquidez mesmo quando o financiamento cobre grande parte da aquisição.
Coordene condições e datas por escrito
Partilhe o calendário pretendido com banco e entidade que acompanha a formalização. Se o contrato da compra incluir dependência de financiamento, esclareça montante, prazo, comunicações e consequências. Antes de marcar a conclusão, confirme proposta aprovada, documentos, fundos próprios e meios de pagamento. Um atraso previsível deve ser comunicado cedo para permitir avaliar alternativas contratuais, sem assumir que a data se prorroga automaticamente.
EXEMPLO FICTÍCIO
Exemplo hipotético
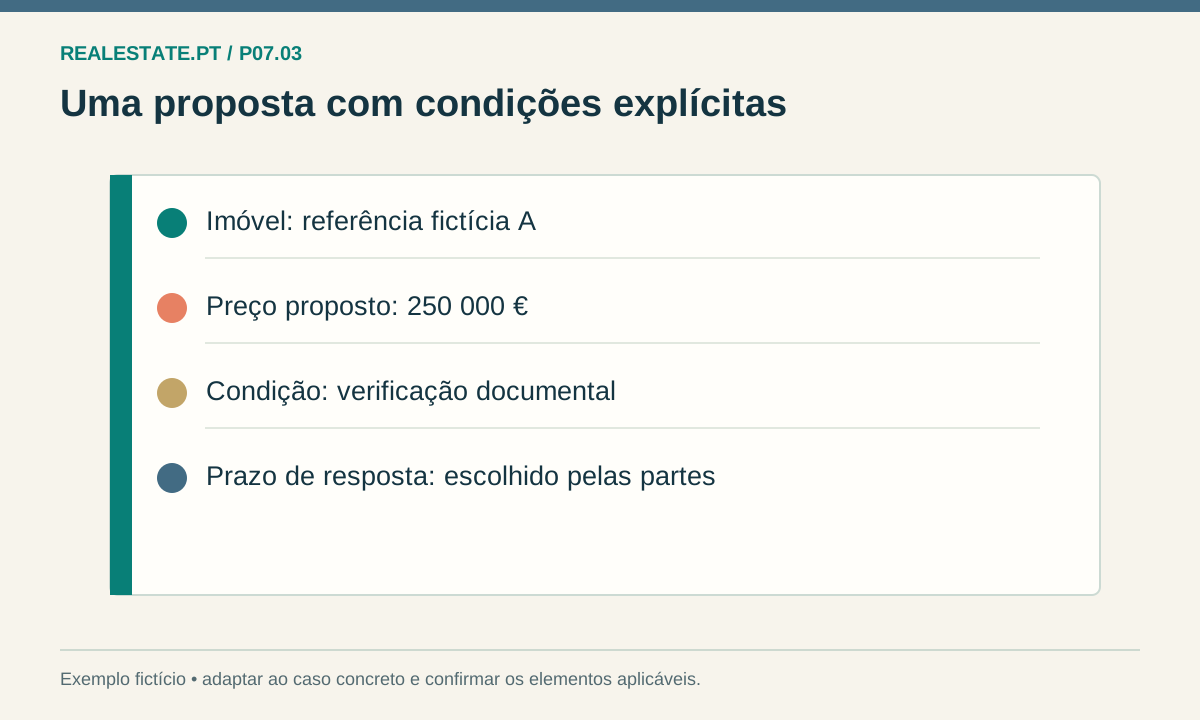
Uma casa custa 250.000 € e o comprador planeia obter 225.000 € de crédito. A avaliação e as condições da instituição conduzem a uma proposta de 216.000 €. A diferença de 9.000 € é somada às despesas iniciais para testar o orçamento; não é ignorada por a prestação da nova proposta ser menor.
Antes de avançar
- Distinga simulação, avaliação e proposta aprovada.
- Teste capitais próprios com financiamento inferior ao esperado.
- Compatibilize datas e condições com todos os intervenientes.
O exemplo não impõe percentagens de financiamento à instituição nem prevê aprovação. Benefícios e garantias públicas dependem de requisitos próprios.
O próximo passo
Atualize T01 com o montante efetivo, compare a FINE em T05 e acompanhe dependências em T23.
Fontes e âmbito
- PGDL — regime do crédito à habitação: informação, contratação e custos ↗
- PGDL — avaliação da solvabilidade no crédito imobiliário (artigos 16.º e 17.º) ↗
- Código Civil — artigo 410.º, contrato-promessa ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.