Leia o orçamento com as contas anteriores
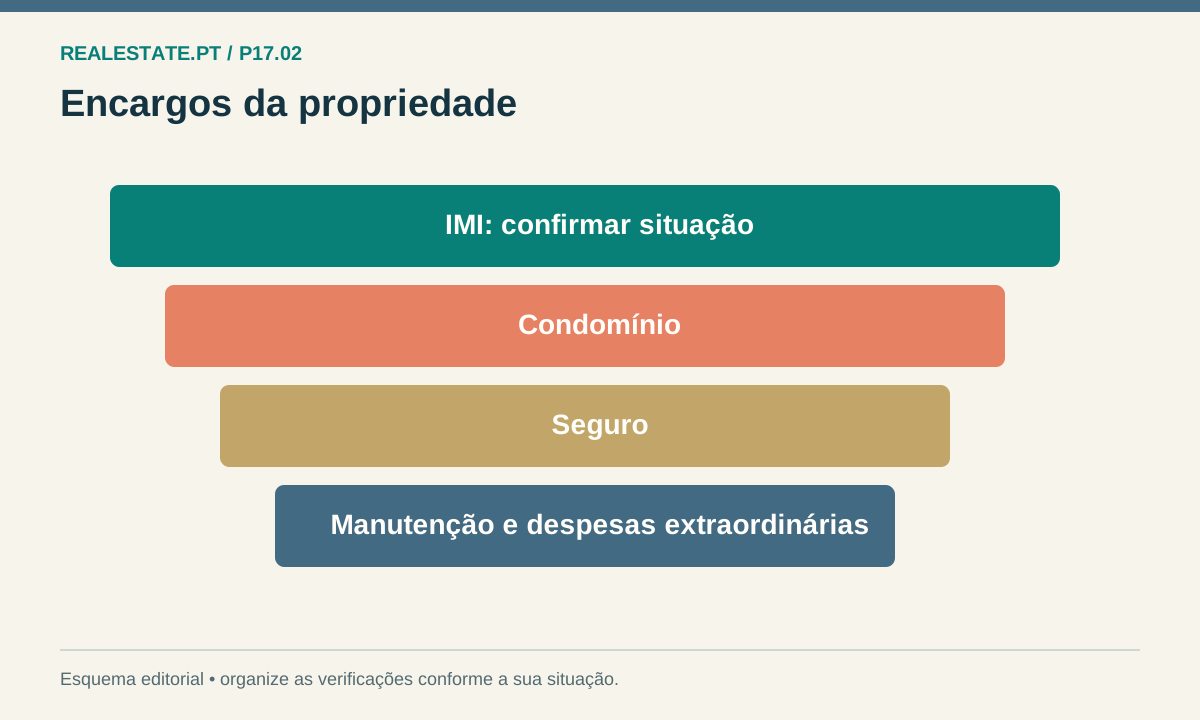
Compare rubricas previstas com despesas realizadas e explique diferenças relevantes. Identifique contratos de limpeza, elevadores, energia comum, seguros e administração, conforme o prédio. Pergunte se existem pagamentos em atraso e compromissos ainda não refletidos no saldo. Dinheiro na conta não é necessariamente dinheiro livre: pode estar destinado a despesas aprovadas ou pertencer ao fundo de reserva.
Compreenda a reserva para conservação
O Decreto-Lei 268/94 exige um fundo comum de reserva para conservação e uma contribuição de cada condómino de, pelo menos, 10% da sua quota-parte nas restantes despesas. O mínimo legal não garante suficiência para obras futuras. Peça identificação do saldo, movimentos e necessidades previstas. Se o fundo for usado para outro fim por deliberação, a lei prevê reposição através de quotização extraordinária nas condições aplicáveis.
Avalie o impacto na sua fração
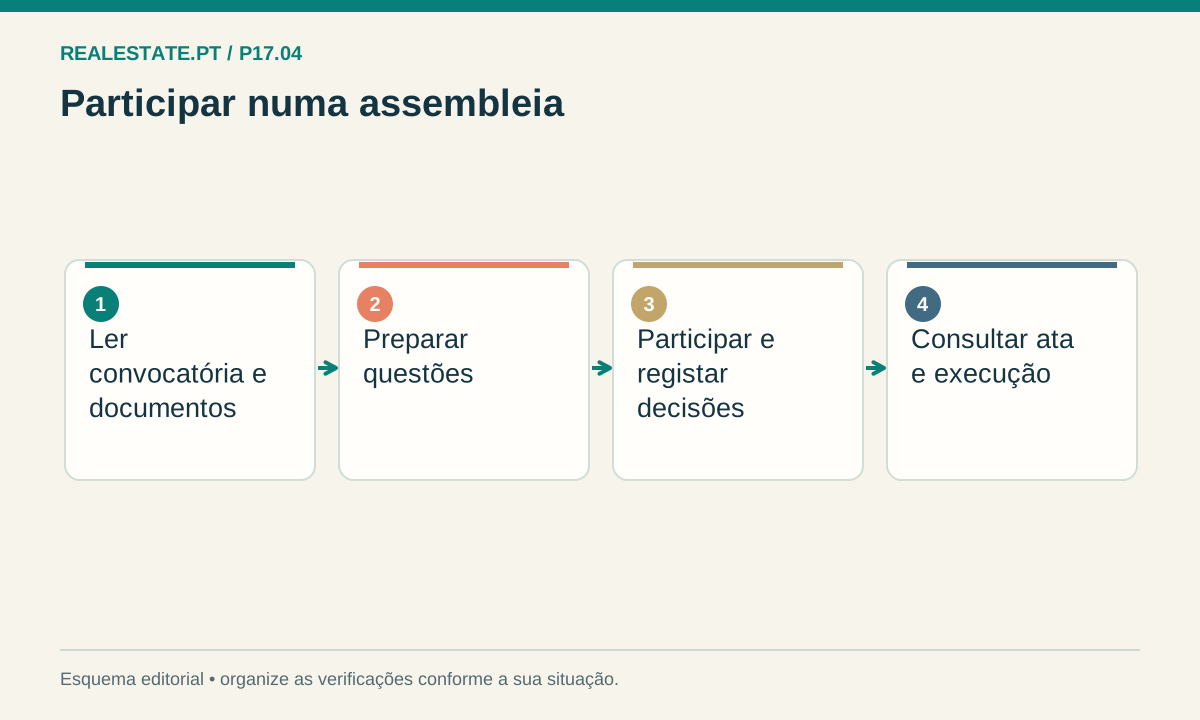
Confirme critério de repartição, montante aprovado e vencimentos, sem assumir que todas as despesas se dividem por igual. Distinga quota corrente, contribuição para reserva e chamadas extraordinárias. Leve dúvidas concretas à administração antes da assembleia, permitindo obter documentos. No orçamento da casa, inclua os pagamentos efetivamente aprovados e um cenário separado para intervenções ainda em estudo.
EXEMPLO FICTÍCIO
Exemplo hipotético
Num exemplo simplificado, a quota-parte anual nas restantes despesas é 600 €. A contribuição mínima para o fundo seria 60 €, mas uma cobertura com intervenção prevista pode justificar planeamento superior. O cálculo do mínimo não demonstra que 60 € chegam para as necessidades reais do edifício.
Antes de avançar
- Comparar orçamento e execução anterior.
- Separar caixa, dívidas e reserva.
- Confirmar repartição e vencimentos.
- Relacionar saldo com obras previsíveis.
A análise não audita contas nem valida deliberações. Repartições e utilização do fundo devem ser confirmadas nos documentos e na lei.
O próximo passo
Peça orçamento, contas e movimento do fundo à administração. Registe em T20 as contribuições aprovadas e mantenha como cenário distinto os valores ainda sujeitos a deliberação.
Fontes e âmbito
- Decreto-Lei 268/94: regime da propriedade horizontal ↗
- Lei 8/2022: regime do condomínio e republicação do Decreto-Lei 268/94 ↗
As fontes sustentam o enquadramento indicado. Exemplos são ilustrativos e não substituem confirmação individual. Comunicar uma correção.